※この記事は MarketChameleon 非公式の日本語教育ガイドです。MarketChameleon 社が発行・推奨・スポンサーしているものではありません。掲載しているスクリーンショットは操作説明の目的でのみ使用しています。
ブル・プット・スプレッド(クレジット・プット・スプレッド)は、下がらなければ勝てる戦略として紹介されることが多く、受け取れるプレミアムと勝率の高さが強調されがちです。ただ実際にオプション・チェーンの数字を並べてみると、この戦略はエントリーの時点で構造的な不利を抱えていることが分かります。
理由はインプライド・ボラティリティ(IV)のスキュー、つまりIVの歪みです。本記事では GOOGL の実際の板を1つ取り上げ、その不利がどこにどれだけ現れるのかを数値で確認します。あわせて、同じ建玉でも理論値の測り方を変えると評価が逆転するという、実務で最も判断を誤りやすい点を扱います。
本記事の数値は 2026年8月4日クローズ基準・15分遅延データの実測値です。特定の銘柄や取引を推奨するものではありません。
この記事でわかること
- プット側のIVスキューをオプション・チェーンで読む手順
- ブル・プット・スプレッドが「安いIVを売り、高いIVを買う」側に固定される理由
- 株価リターン分布ベースとIVベースで理論値が食い違う仕組み
- エントリー前に確認しておきたいリスク感応度
前提とした建玉
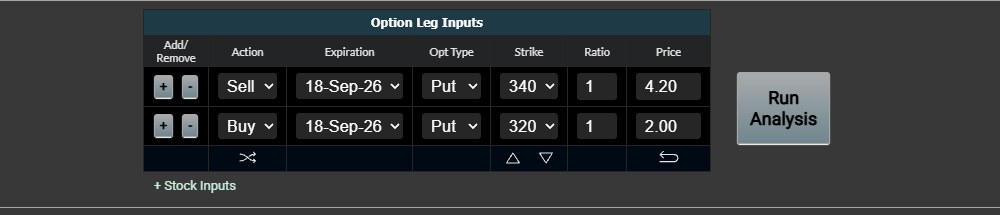
今回確認するのは、次の条件のブル・プット・スプレッドです。権利行使価格の幅は20ドル、スポット価格から約10%下に置いた、教科書的な組み方になります。
- 原資産:GOOGL(アルファベット)
- 満期:2026年9月18日(32取引日/45カレンダー日)
- スポット価格:378.41
- 売り:340プット @ 4.20(Bid)
- 買い:320プット @ 2.00(Ask)
- 受取クレジット:2.20
プット側のIVは、権利行使価格が下がるほど高くなる
はじめに、オプション・チェーンでプット側のインプライド・ボラティリティを縦に読みます。Market Chameleon の Option Chain を開き、プット側の「Bid IV」列を権利行使価格の順に確認してください。
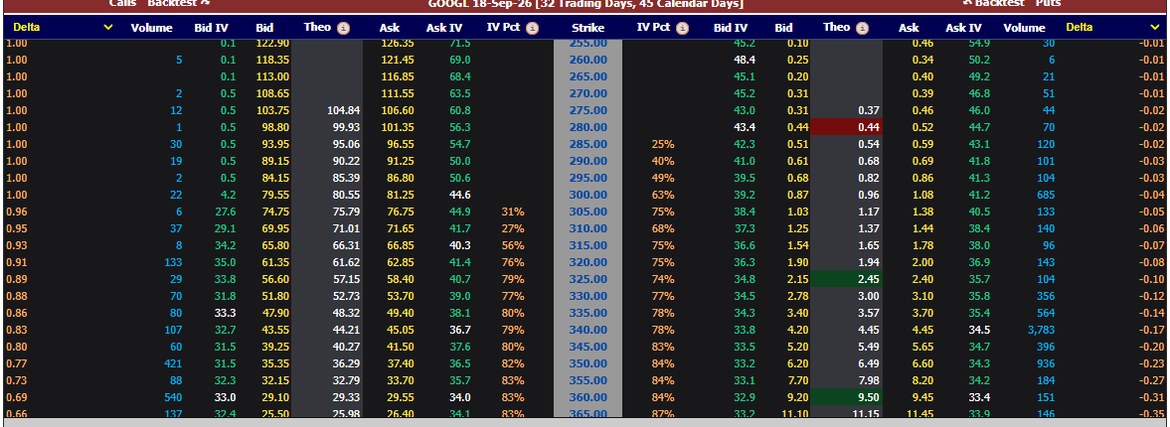
GOOGL・2026年9月18日満期の実測値は次のとおりでした。
- 権利行使価格 365:Bid IV 33.2
- 権利行使価格 340:Bid IV 33.8
- 権利行使価格 320:Bid IV 36.3
- 権利行使価格 300:Bid IV 39.2
- 権利行使価格 285:Bid IV 42.3
権利行使価格が下がるほど、IVが上がっています。365から285まで下がる間に、IVは33.2から42.3へ9ポイント以上も上昇しました。
これがプット側のスキューです。株式市場では下方向のリスクに対する需要が構造的に強いため、深いアウト・オブ・ザ・マネーのプットほど割高に評価されます。珍しい現象ではなく、平常時の株式オプションではむしろ標準的な形とお考えください。
この形は、クレジット・プット・スプレッドの売り手に不利に働く
ここが本題です。上の数値を、実際の建玉に当てはめます。
- 売る側:権利行使価格 340・Bid約定・IV 33.8
- 買う側:権利行使価格 320・Ask約定・IV 36.9
安いIVを売って、高いIVを買っている
ブル・プット・スプレッドは「売る側が権利行使価格の高い方、買う側が低い方」という構造で固定されています。そしてプット側のスキューは「権利行使価格が低いほどIVが高い」という形をしています。この2つが噛み合うと、必ず「安く売って高く買う」側に回ります。
今回の差は3.1ポイントでした。銘柄や満期によって幅は変わりますが、向きは変わりません。戦略の構造とスキューの向きが決まっている以上、避けられない性質です。
ここで誤解しやすいのは、これが「だから損をする」という話ではない点です。この不利を差し引いてもなお期待値が残る局面はあります。重要なのは、その不利がいくらなのかをエントリー前に数値で見ておくことです。
同じ建玉で、理論値の符号が逆になる
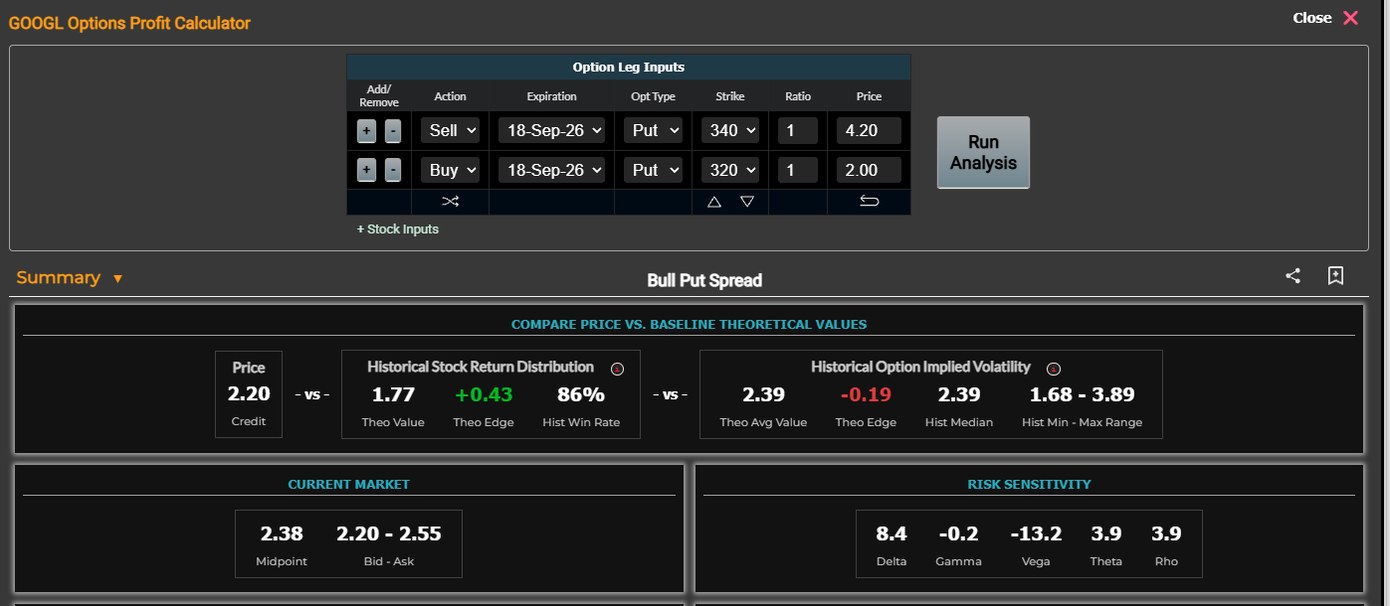
受け取るクレジットは 2.20 でした。これが割高か割安かを判定するには、比較する理論値が必要です。Market Chameleon の Option Profit Calculator は、2つの異なるベンチマークを同時に表示します。そして今回、その2つが逆の答えを返しました。
- 株価リターン分布ベース:理論値 1.77 → クレジット2.20との差 +0.43(割高に売れている)
- IVベース:理論値 2.39 → クレジット2.20との差 −0.19(割安に売っている)
同じ建玉、同じクレジット、同じ日です。それでも符号が逆になります。
株価リターン分布ベースでは、過去の実際の値動きから「340を割り込む確率」を推定します。この基準では勝率86%と表示され、2.20 は理論値1.77より高く売れている、という評価になります。一方IVベースでは、市場が織り込んでいるボラティリティから理論価格を計算します。こちらでは理論値が2.39となり、2.20 は安く売りすぎているという評価に変わります。
なぜ逆になるのか
2つの差を生んでいるのは、まさにスキューです。
IVベースの理論値(2.39)が株価分布ベース(1.77)より高いのは、プット側のIVが実際の値動きより高く評価されているためです。つまり市場は、過去の値動きが示唆する以上のリスクをプットの価格に織り込んでいます。
- IVで測ると割高に見える:市場のプット需要が価格を押し上げているため
- 実際の値動きで測ると割安に見える:そこまで下落した実績が少ないため
どちらが正しいという話ではありません。「何と比べているか」が違うだけです。そして片方だけを見ていると、真逆の結論に辿り着きます。
リスク感応度もあわせて確認する
同じ建玉のリスク指標です。
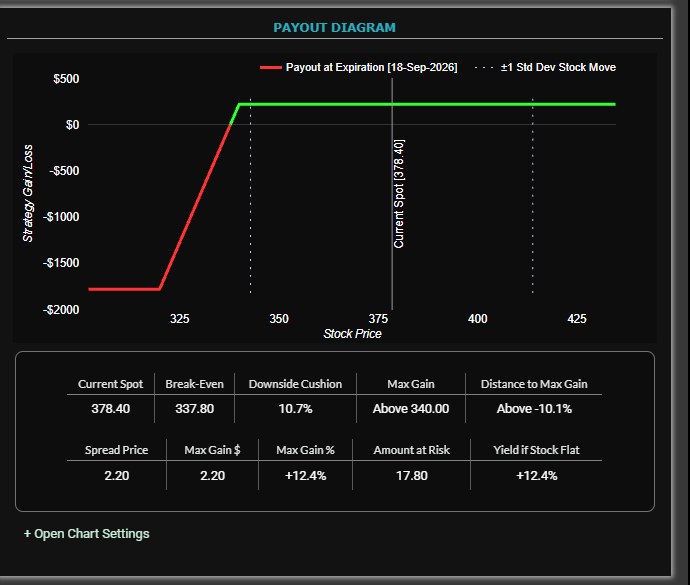
- デルタ 8.4/ガンマ −0.2/ベガ −13.2/セータ 3.9/ロー 3.9
- 損益分岐点 337.80/下方クッション 10.7%
- 最大損失 17.80/最大利益率 +12.4%
ベガが −13.2 と大きめのマイナスである点は、上のスキューの話とつながります。この建玉はIVの低下で利益が出る構造ですが、エントリー時点で既に高いIVを買っているため、IV低下の恩恵も一様には効きません。
よくある質問(FAQ)
Q. スキューがあるなら、ブル・プット・スプレッドは避けるべきですか?
A. そうとは限りません。この構造的な不利を差し引いてもなお期待値が残る局面はあります。避けたいのは、不利の存在に気づかないままエントリーすることです。
Q. 2つの理論値が食い違うとき、どちらを信じればよいですか?
A. どちらか一方を選ぶのではなく、両方を出したうえで判断されることをおすすめします。両者が同じ方向を向いているときと、今回のように逆を向いているときとでは、確信度が明らかに異なります。
Q. スキューの差は、どの銘柄でも3ポイント程度ですか?
A. 幅は銘柄・満期・相場環境によって変わります。ただし、権利行使価格が低いほどIVが高いという向きは、平常時の株式オプションでは共通しています。ご自身が扱う銘柄で一度確認してみてください。
まとめ
- プット側のIVは、権利行使価格が下がるほど高くなります(スキュー)
- ブル・プット・スプレッドは構造上、安いIVを売って高いIVを買う側に固定されます。今回の実測では3.1ポイントの差でした
- 同じ建玉でも、株価リターン分布で測るかIVで測るかで理論値の符号が逆になります(今回は +0.43 と −0.19)
- 片方のベンチマークだけを見ると判断を誤ります。両方を出してから決めるのが実務的です
勝率の高さだけでこの戦略を評価すると、この構造的な不利が視界から外れます。エントリー前にチェーンでプット側のIVを縦に読み、2つの理論値を並べてから判断されることをおすすめします。スキューそのものの読み方は個別銘柄のスキュー分析の使い方、戦略側の探し方はブル・プット・スプレッド取引アイデアの使い方、IV水準の相対評価はImplied Volatility Rankingsの使い方もあわせてご覧ください。
Market Chameleon を試してみる
7日間の無料トライアルで、この記事のオプション・チェーンと Option Profit Calculator を実際に触って確かめられます。
※この記事は投資助言ではなく、根拠ある情報提供として書いています。最終的な投資判断はご自身の責任でお願いします。
あわせて読むと理解が深まる