アイアンコンドルは「株価がこの範囲に収まっていれば、受け取った代金がそのまま利益になる」形の戦略です。カバード・コールやプット売りに慣れてきた人が次に検討することの多い組み方ですが、受取が小さく損失の上限が大きい、という性格を理解しないまま始めると、数か月分の利益を1回で失います。この記事では、アイアンコンドルの損益の仕組みを数字で確かめたうえで、マーケットカメレオン(Market Chameleon)の「Credit Iron Condor Spread Screener」で候補を絞り、「いま仕掛けてよい局面か」を確かめる手順を、実際の画面の数字で追います。
※この記事は MarketChameleon 非公式の日本語教育ガイドです。MarketChameleon 社が発行・推奨・スポンサーしているものではありません。掲載しているスクリーンショットは、ツールの操作説明の目的でのみ使用しています。当サイトではアフィリエイトプログラムを利用しています。
この記事でわかること
- アイアンコンドルを構成する4本のオプションと、最大利益・最大損失・損益分岐点の計算
- 受取が小さく損失の上限が大きい「勝率は高いが割に合わないこともある」構造
- 仕掛ける局面の3条件:IVが過去と比べて高い/満期までに決算がない/値幅の想定が持てる
- Market Chameleon の「Credit Iron Condor Spread Screener」で、15,680件から107件まで候補を絞る手順
- スクリーナーの受取は「いちばん不利な値段」での数字であること(WMT で検算)
- 利益確定と撤退を、建てる前に決めておく理由
アイアンコンドルは4本のオプションでできている
アイアンコンドルは、次の2つのスプレッドを同じ満期で同時に建てたものです。
- 下側:株価より下のプットを売り、さらに下のプットを買う(ブル・プット・スプレッド)
- 上側:株価より上のコールを売り、さらに上のコールを買う(ベア・コール・スプレッド)
売ったプットと売ったコールの間が「利益になる範囲」です。外側に買ったオプションは保険で、株価が大きく動いたときの損失に上限をかけます。Market Chameleon のスクリーナー名にある「Short Inner, Long Outer(内側を売り、外側を買う)」は、この形のことです。
損益は「受取」と「翼の幅」で決まる
架空の例で計算します。株価100ドルの銘柄で、30日後に満期を迎える次の4本を建てたとします。
| 売買 | 種類 | 権利行使価格 | 代金(1株あたり) |
|---|---|---|---|
| 買い | プット | 85ドル | -0.40ドル |
| 売り | プット | 90ドル | +1.10ドル |
| 売り | コール | 110ドル | +1.00ドル |
| 買い | コール | 115ドル | -0.35ドル |
- 受取(最大利益):1.10 + 1.00 − 0.40 − 0.35 = 1.35ドル。1枚は100株分なので135ドル
- 最大損失:翼の幅 5ドル − 受取 1.35ドル = 3.65ドル(365ドル)
- 損益分岐点:下は 90 − 1.35 = 88.65ドル、上は 110 + 1.35 = 111.35ドル
満期に株価が90〜110ドルにあれば135ドルを丸ごと受け取り、85ドル以下か115ドル以上なら365ドルを失います。1回負けると、ほぼ3回分の勝ちが消える計算です。
勝率だけを見ないでください
この例で損益がつり合うのは、勝率がおよそ73%(365 ÷ (135 + 365))のときです。範囲に収まる確率が7割を超えていても、それだけでは利益は出ません。勝率と、1回の勝ち・負けの大きさを必ずセットで見ることが、この戦略の出発点です。なお、実際には満期前に手仕舞うことが多く、手数料もかかるため、損益は上の単純計算どおりにはなりません。
仕掛けてよい局面の3条件
アイアンコンドルの受取は、オプションの値段、つまり市場が見込む値動きの大きさ(インプライド・ボラティリティ、IV)で決まります。同じ範囲でも、IVが高いときに建てれば多く受け取れ、低いときは受取が小さくなります。そこで、建てる前に次の3つを確かめます。
- IVが、その銘柄の過去と比べて高いか:IV が過去1年のどのあたりにあるかを示す IV Rank や IV Percentile で見ます。低いときに売ると、受取が少ないのに損失の上限は変わりません。
- 満期までに決算などの大きな予定がないか:決算をまたぐと、株価が一晩で範囲の外へ出ることがあります。決算前はIVが高く受取が魅力的に見えますが、それは市場が大きな動きを織り込んでいるからです。
- 範囲の想定が持てるか:売る権利行使価格を、市場が見込む値幅(予想変動幅)の外側に置けるか。値幅の目安は ATM ストラドルの値段から読めます。
Market Chameleon で候補を絞る手順
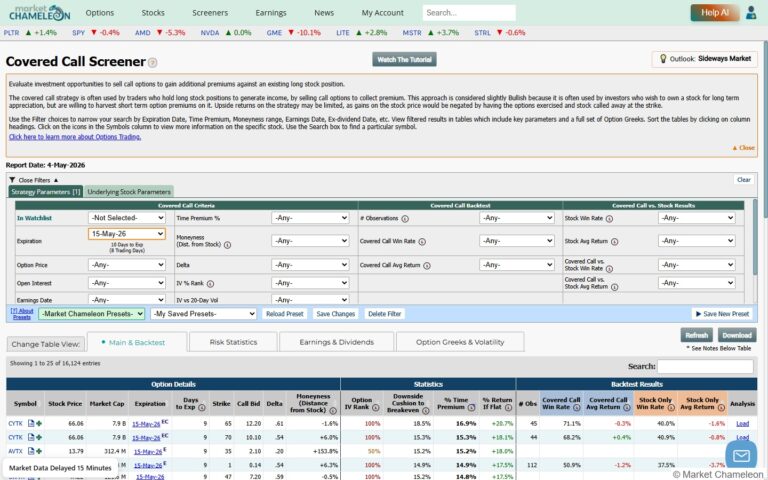
Market Chameleon には、アイアンコンドルの組み合わせを銘柄横断で一覧にするスクリーナーがあります。画面名は「Credit Iron Condor Spread Screener (Short Inner Strikes, Long Outer Strikes)」、URL は marketchameleon.com/Screeners/ShortIronCondorSpreads です。
本記事の数値について
手順の数値とスクリーンショットは、2026年10月2日(金)の取引終了後に Market Chameleon の実画面から取りました(データは15分遅延)。登場する銘柄は操作の説明のための例で、売買を勧めるものではありません。数値は日々変わります。
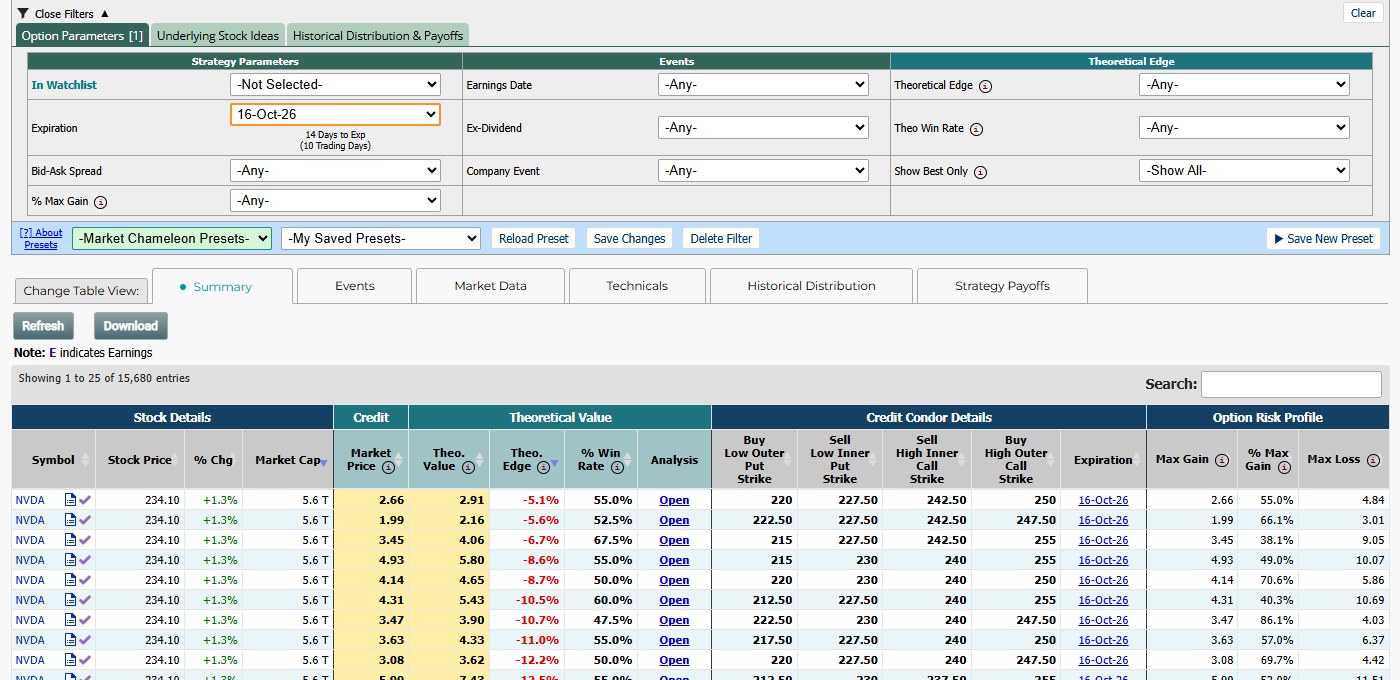
開いた直後は、15,680件の組み合わせが時価総額の大きい順に並んでいました。満期の初期値は直近の 16-Oct-26(2週間後)です。フィルタは Option Parameters/Underlying Stock Ideas/Historical Distribution & Payoffs の3つのタブに分かれ、最初のタブに Strategy Parameters(満期・気配の幅・% Max Gain)、Events(決算・配当・会社イベント)、Theoretical Edge(理論上の有利さ・勝率)がまとまっています。
手順1:満期を「30 Days to 60 Days」にする
Expiration の選択肢は Next 7 Days/Next 14 Days/Next 30 Days/30 Days to 60 Days/60 Days to 120 Days/120 Days to 180 Days/Beyond 180 Days と、個別の満期日です。「30〜45日」という区切りは無いので、30 Days to 60 Days を選びます。この日の該当は11月6日(35日後)・13日(42日後)・20日(49日後)の満期で、件数は 78,846件 に増えました(初期値の1つの満期から、複数の満期に広がるためです)。
満期が短いほど値動きの影響(ガンマ)が大きく、長いほど資金が長く拘束されます。45日に近い満期を選びたい場合は、一覧の Expiration 列で11月13日・20日の行を選びます。
手順2:決算をまたがない満期だけに絞る
Events にある Earnings Date を After Expiration -or- None(決算が満期より後、または予定なし)にします。これで 33,415件。半分以上の組み合わせが、満期までに決算をまたぐものだったことになります。決算をまたぐ候補は受取が大きく見えますが、それは一晩で範囲の外へ出る可能性を市場が織り込んでいるからです。
あわせて Underlying Stock Ideas タブの Avg Opt Volume(平均オプション出来高)を Over 10,000 にすると 27,866件。売買の少ない銘柄は気配の幅が広く、4本の売買で不利になりやすいので、最初に落とします。
手順3:1銘柄1行にして、受取と最大損失を並べる
この画面には、売る権利行使価格の距離(デルタや株価からの%)を指定するフィルタがありません。組み合わせはスクリーナーが用意したもので、同じ銘柄に何十通りもの4本の組み方が並びます。そこで Theoretical Edge にある Show Best Only を Best Theo Edge by Symbol にして、銘柄ごとに1行だけ残します。これで 107件まで減りました。
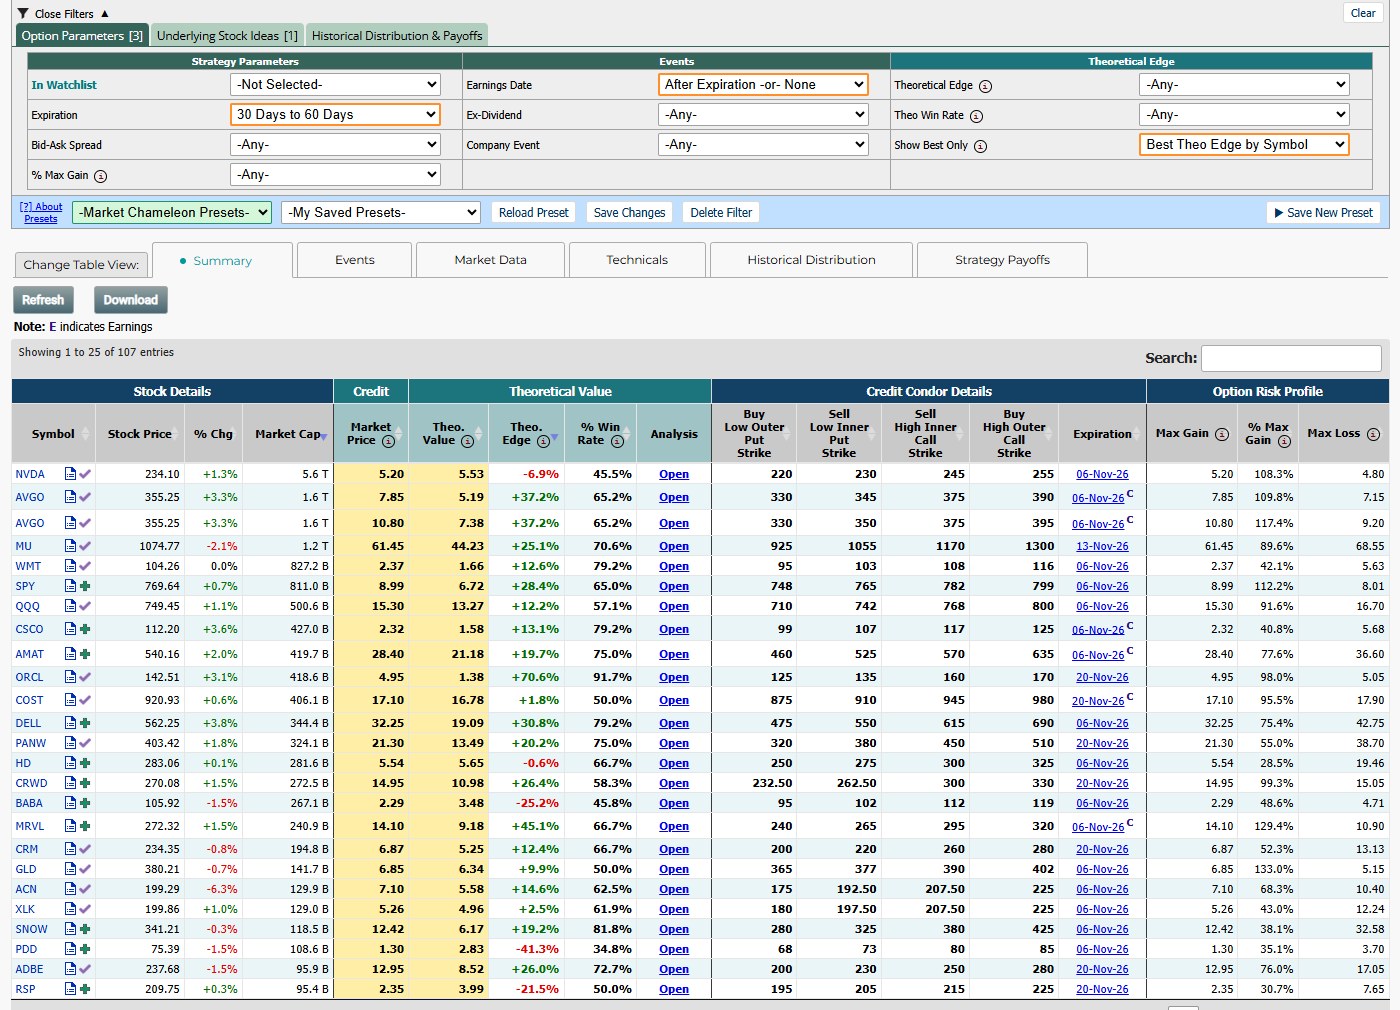
一覧の列は次のとおりです。
| 列 | 意味 |
|---|---|
| Market Price(Credit) | 4本を建てて受け取る正味の代金 |
| Buy Low Outer Put/Sell Low Inner Put/Sell High Inner Call/Buy High Outer Call Strike | 4本の権利行使価格。内側の2本が「利益になる範囲」 |
| Max Gain/% Max Gain/Max Loss | 最大利益(=受取)、最大損失に対する最大利益の割合、最大損失 |
| Theo. Value/Theo. Edge | 過去の値動きの分布から計算した理論値と、いまの受取がそれに比べてどれだけ有利か |
| % Win Rate | 過去の同じ長さの期間の値動きを当てはめたとき、利益で終わった割合 |
例として WMT(ウォルマート、株価104.26ドル)の行を読みます。
- 4本:95ドルのプットを買い/103ドルのプットを売り/108ドルのコールを売り/116ドルのコールを買い(満期11月6日)
- 受取(Market Price)2.37ドル、最大損失(Max Loss)5.63ドル、% Max Gain 42.1%
- % Win Rate 79.2%、Theo. Edge +12.6%
上の「勝率とつり合うか」の考え方で確かめます。損益がつり合う勝率は 5.63 ÷(2.37 + 5.63)= 約70.4%。過去の値動きを当てはめた勝率 79.2% はそれを上回っています。損益分岐点は下が 103 − 2.37 = 100.63ドル(株価から −3.5%)、上が 108 + 2.37 = 110.37ドル(+5.9%)です。
なお Theo. Edge は、(受取 2.37 − 理論値 1.66)÷ 最大損失 5.63 = 12.6% と、最大損失に対する割合で表示されていることが計算で確かめられました。一覧の先頭の NVDA は Theo. Edge が −6.9%(受取が理論値を下回る)で、時価総額順の上位がそのまま良い候補とは限りません。
% Win Rate と Theo. Edge は「過去の値動き」の話です
画面の説明によると、この2つは過去4年(2・4・6年から選択)の、満期までと同じ長さの期間の株価変化を、いまの組み合わせに当てはめて計算しています。決算が満期までにある場合は決算を含む期間だけ、無い場合は含まない期間だけを使い、さらにいまと IV(30日)が近かった時期の観測(半分)に絞る方式です。将来の勝率を保証するものではありません。
手順4:IV の水準と決算日を銘柄ページで確かめる
一覧には IV Rank の列がありません。候補が決まったら、銘柄ページの Volatility → Implied Volatility を開きます(/Overview/WMT/IV/)。画面上部の欄に、30日 IV・IV30 % Rank・次回決算日がまとまっています。
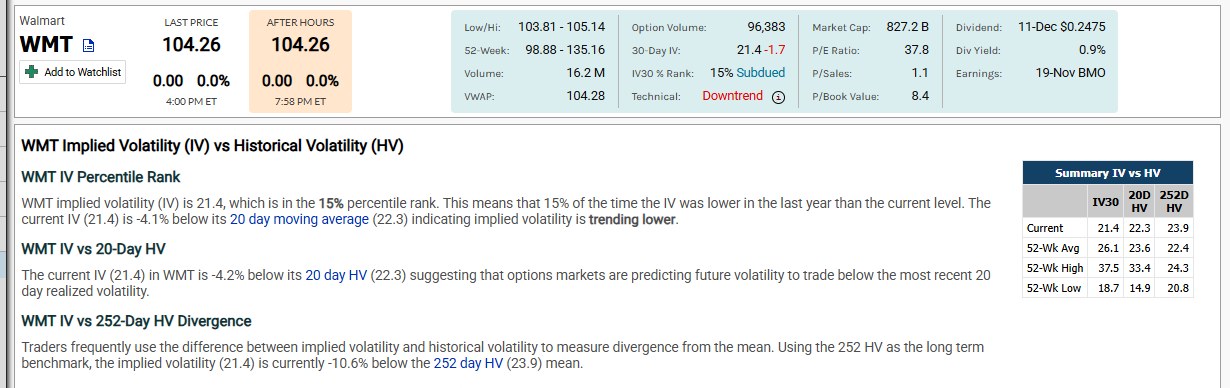
WMT は 30-Day IV が 21.4、IV30 % Rank が 15%(Subdued=低め)でした。過去1年の IV30 は 18.7〜37.5、平均 26.1 なので、いまは下のほうです。次回決算は 11月19日の寄り付き前で、11月6日満期とは重なりません。
ここで、上で挙げた条件1「IV が過去と比べて高いか」に照らすと、WMT は条件を満たしていません。スクリーナーの Theo. Edge はプラスでも、それは「いまと同じくらい IV が低かった時期の値動き」と比べた有利さで、IV そのものが高いという意味ではないからです。スクリーナーの判定と、自分の条件が食い違うことはあります。そのときは「なぜ違うのか」を説明できるまで建てない、という使い方をおすすめします。
手順5:オプションチェーンで気配の幅を見る
4本を同時に建てるアイアンコンドルは、売値と買値の差(スプレッド)を4回払います。一覧の Expiration のリンクから、その満期の Option Chain に直接移れます(Option Chain の見方はこちらの記事)。
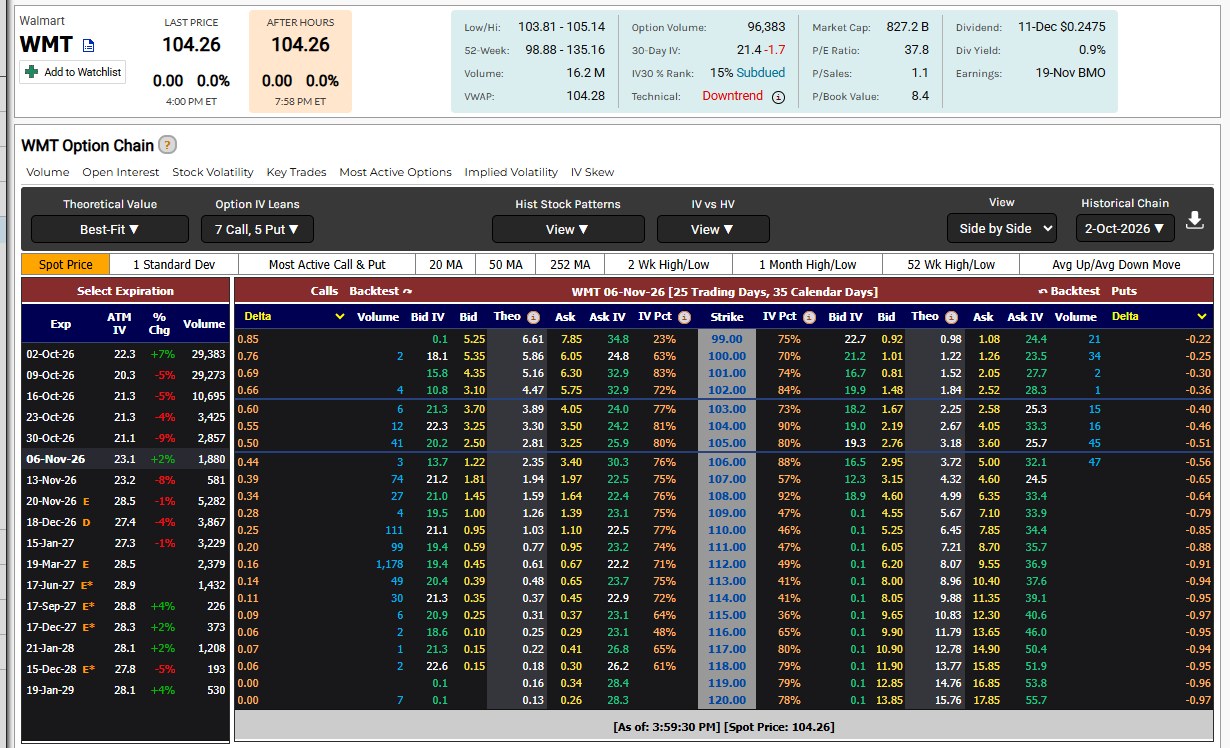
WMT の11月6日満期で、4本の買値(Bid)と売値(Ask)はこうでした。
| 売買 | オプション | Bid | Ask | 差 |
|---|---|---|---|---|
| 買い | 95ドル プット | 0.27 | 0.46 | 0.19 |
| 売り | 103ドル プット | 1.67 | 2.58 | 0.91 |
| 売り | 108ドル コール | 1.45 | 1.64 | 0.19 |
| 買い | 116ドル コール | 0.10 | 0.29 | 0.19 |
売る2本を Bid で、買う2本を Ask で約定させると 1.67 + 1.45 − 0.46 − 0.29 = 2.37ドル。スクリーナーの Market Price と一致します。つまりスクリーナーの受取は、いちばん不利な値段で4本とも約定した場合の数字です。仲値(Bid と Ask の中間)で計算すると約3.11ドルで、差は1組あたり0.74ドル。4本の差を合計すると1.48ドルあり、そのうち 103ドルのプットだけで0.91ドルを占めています。気配の幅がいちばん広い1本が、受取を左右します。指値を仲値寄りに置くか、幅の狭い権利行使価格に組み替えるかを、建てる前に考えてください。
利益確定と撤退は、建てる前に決める
アイアンコンドルで大きく負けるのは、多くの場合「もう少し待てば戻るかもしれない」と持ち続けたときです。建てる前に、次の2つを決めておくことをおすすめします。
- 利益確定:受取の半分程度が取れた時点で買い戻す、という基準がよく使われます。満期直前まで持つと、残りの小さな利益のために大きな値動きの危険を負うことになるからです。
- 撤退:株価が売った権利行使価格に近づいたら、損失が最大になる前に手仕舞う。どこで手仕舞うかを数字で決めておきます。
さらに、1回の最大損失(この例では365ドル)が、口座全体に対して許容できる大きさかを先に確かめてください。枚数は「受取がいくら欲しいか」ではなく、「最大損失がいくらまでなら耐えられるか」から決めます。
税金について
日本の居住者が米国株オプションで得た利益は、原則として雑所得の総合課税になり、株式の譲渡益とは損益通算できません。詳しくは米国株オプションの税金と確定申告をご覧ください。
Market Chameleon を試してみる
アイアンコンドルのスクリーナーと、銘柄ごとの IV の水準・決算日の確認を、無料トライアルで実際に試せます。
※この記事は投資助言ではなく、根拠ある情報提供として書いています。特定の銘柄の売買を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。
まとめ
- アイアンコンドルは、プットとコールのクレジット・スプレッドを同じ満期で組み合わせたもの。売った2本の間が利益の範囲。
- 最大利益は受取、最大損失は「翼の幅 − 受取」。例では1回の負けで約3回分の勝ちが消える。
- 勝率だけでなく、勝ち負けの大きさとつり合うかを見る。
- 仕掛けるのは、IVが過去と比べて高く、満期までに決算がなく、値幅の想定が持てるとき。スクリーナーの判定(Theo. Edge)と IV の水準が食い違うこともある。
- スクリーナーの受取は、4本とも不利な値段で約定した場合の数字。気配の幅がいちばん広い1本を必ず確かめる。
- 利益確定・撤退・枚数は建てる前に決める。枚数は最大損失から逆算する。
※本記事内のスクリーンショットは MarketChameleon.com のものです(© Market Chameleon)。「架空の例」とした数値は説明用です。それ以外の数値は2026年10月2日に取得した実画面の値です。
あわせて読むと理解が深まる