※この記事は MarketChameleon 非公式の日本語教育ガイドです。MarketChameleon 社が発行・推奨・スポンサーしているものではありません。掲載しているスクリーンショットは操作説明の目的でのみ使用しています。
「このストラドルは買いか、売りか」を過去の成績で確かめるとき、ふつうは買った値段と売った値段の差だけを見ます。ところがその数字には、株価がどちらに動いたかという方向の結果が混ざっています。Market Chameleon の「ATM Straddle」の画面には、同じストラドル・同じ週で、方向の影響を消した場合の成績を並べて出す機能があります。ヘッジなし・最初に1回だけデルタを消す・毎日終値でデルタを消し直す、の3通りです。SPY の実データで見ると、この3通りは勝率も平均リターンも別物になり、期間によっては符号まで逆転します。
この記事でわかること
- 「ATM Straddle」の画面の開き方と、3つのデルタヘッジ方式タブの切り替え方
- ヘッジなし/デルタニュートラル/毎日デルタ再ヘッジの、公式説明にもとづく違い
- 同じ12週の SPY で、ヘッジ方式を変えると勝率・平均リターン・標準偏差がどう変わるか
- 「View Details」で1週ずつ実際の建値と決済値を確かめる手順
- 毎日ヘッジすれば必ず安全になる、とは言えない理由(実データでの反例)
「ATM Straddle」はどこにあるか
Market Chameleon にログインし、画面上部の検索欄にティッカー(ここでは SPY)を入れて銘柄ページを開きます。左のメニューを下にたどると TOOLS という区切りがあり、その中の ATM Straddle がこの画面です。URL は marketchameleon.com/Overview/SPY/ATMStraddleHistory/ で、ページの見出しは SPY At-the-Money Straddle Performance History と表示されます。
表の上に View By Delta-Hedging Results: というラベルがあり、その右に3つのタブが並びます。Unhedged ATM Straddle/Delta-Neutral ATM Straddle/Daily Delta-Rehedged ATM Straddle の3つで、初期表示は左端の Unhedged です。フィルタではなくタブなので、切り替えても対象の週や保有期間は変わりません。同じ取引を、違う運用ルールで採点し直した結果が3枚あると考えるとわかりやすいです。
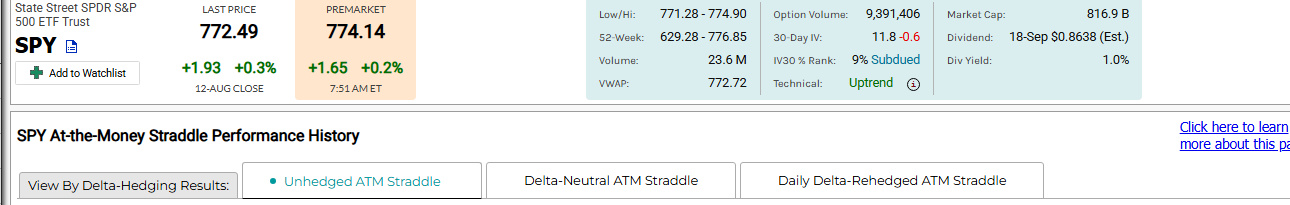
この記事の数値の時点
この記事の画面は 2026年8月13日 7:51 AM ET(米国東部時間)のプレマーケット時点のものです。SPY の直近終値は8月12日の 772.49ドル(前日比 +1.93ドル・+0.3%)、プレマーケットは 774.14ドル。30日IV は 11.8(前日比 −0.6)、IV30 %Rank は 9%(Subdued=低位)でした。表示はすべて15分遅延データです。
3つのヘッジ方式は、公式説明ではこう定義されている
用語を自分の解釈で埋めると事故になるので、ページ下部の Delta-Neutral Hedging Techniques の説明文をそのまま読みます。
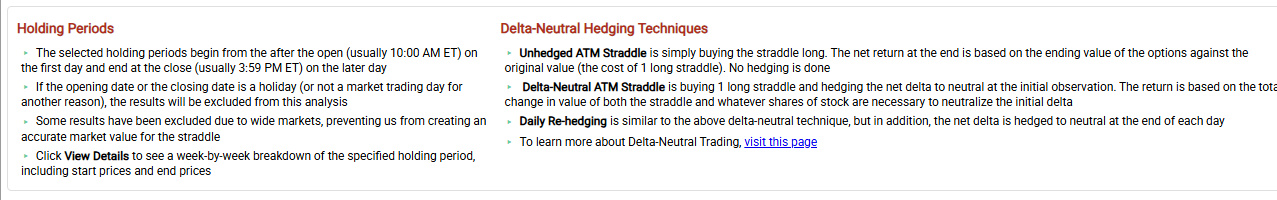
- Unhedged ATM Straddle:ストラドルを買って持つだけ。最終リターンは、期末のオプション価値と当初価値(ストラドル1組の costs)の差で決まる。ヘッジは一切しない。
- Delta-Neutral ATM Straddle:ストラドル1組を買い、最初の観測時点でネットデルタをゼロに調整する。リターンはストラドルと、そのデルタを打ち消すのに必要な株式の両方の価値変化の合計。
- Daily Re-hedging:上のデルタニュートラルに加えて、毎日の引け時点でネットデルタをゼロに戻し続ける。
同じ欄に、保有期間の定義も書かれています。始点は寄り付き後(通常は米国東部時間10:00)、終点は引け(通常は15:59)。始点か終点が休場日にあたる週はこの分析から除外され、気配が広くてストラドルの適正な時価が作れなかった週も除外されます。
なぜ「毎日ヘッジ」だけ性格が違うのか
ATM のストラドルは、建てた瞬間のデルタはほぼゼロです。だから最初に1回だけ調整しても、消せるズレはごくわずかしかありません。一方、株価が動くとガンマによってデルタは日々ずれていきます。毎日それを戻すということは、上がった日に株を売り、下がった日に株を買う操作を繰り返すということです。この売買から生まれる損益と、オプションの時間価値の目減りとの綱引きが、そのまま成績になります。実際に動いた大きさ(実現ボラティリティ)が、買ったときの織り込み(IV)より大きかったかを測る形になる、というのがこの列の意味です。
まず「ヘッジなし」の成績を見る
初期表示の Unhedged タブには、上段に週別のリターン表、下段に Summary Statistics by Holding Period が出ます。列は保有期間で、月曜→火曜、月曜→水曜…木曜→金曜まで10通り。行は Win Rate %/Avg Return/Median Return/Min Return/Max Return/Return Std Dev/Sharpe Ratio の7つです。すべてロング(買い)側から見た数字です。
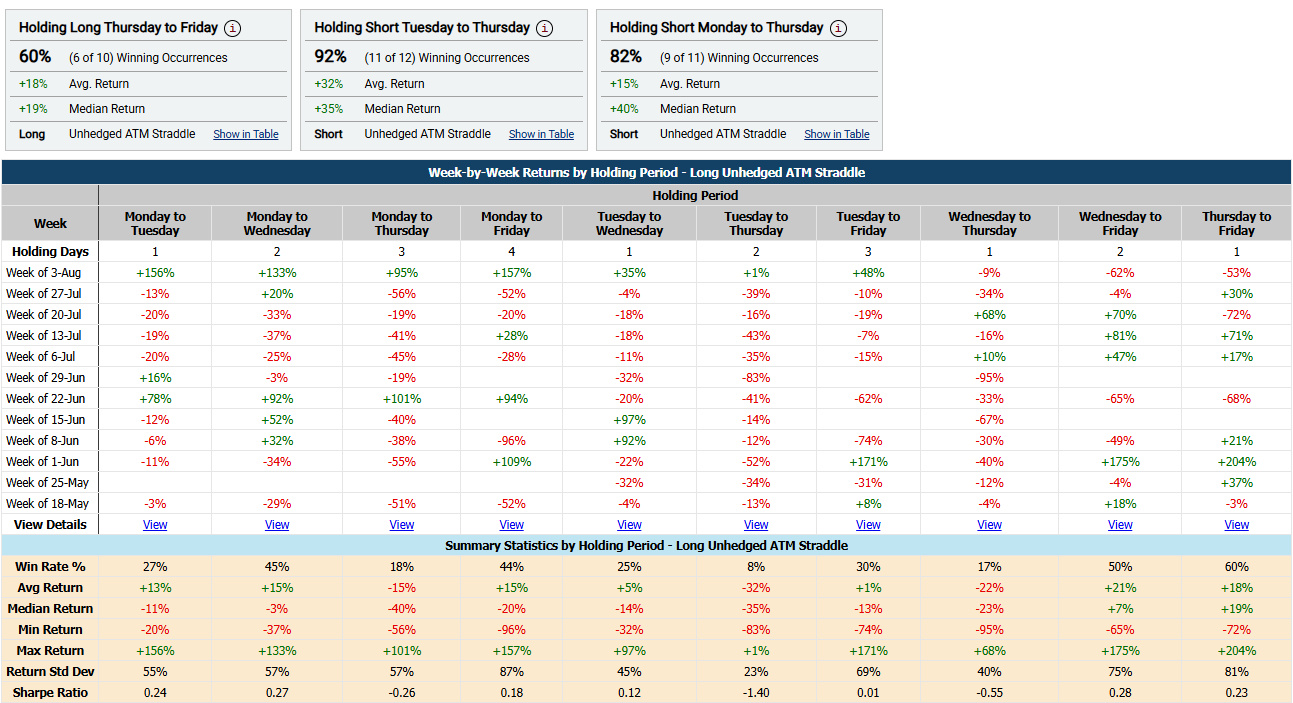
ロングで見たヘッジなしの成績を抜き出すと、こうなります。
- 月曜→木曜(3日保有):勝率 18%、平均 −15%、中央値 −40%、標準偏差 57%、シャープ −0.26
- 火曜→木曜(2日保有):勝率 8%、平均 −32%、最大でも +1%、シャープ −1.40
- 月曜→金曜(4日保有):勝率 44%、平均 +15%、中央値 −20%、標準偏差 87%、シャープ 0.18
- 木曜→金曜(1日保有):勝率 60%、平均 +18%、中央値 +19%、最大 +204%、標準偏差 81%
平均と中央値が大きく食い違う列が目立ちます。月曜→金曜は平均 +15% なのに中央値は −20%。半分以上の週は負けているが、たまの大勝ちが平均を引き上げているという形で、オプションの買い方らしい歪んだ分布です。勝率だけを見て判断すると読み違えます。
「毎日デルタ再ヘッジ」に切り替えると何が変わるか
タブを Daily Delta-Rehedged ATM Straddle に切り替えます。対象の週も保有期間も同じで、採点ルールだけが変わります。
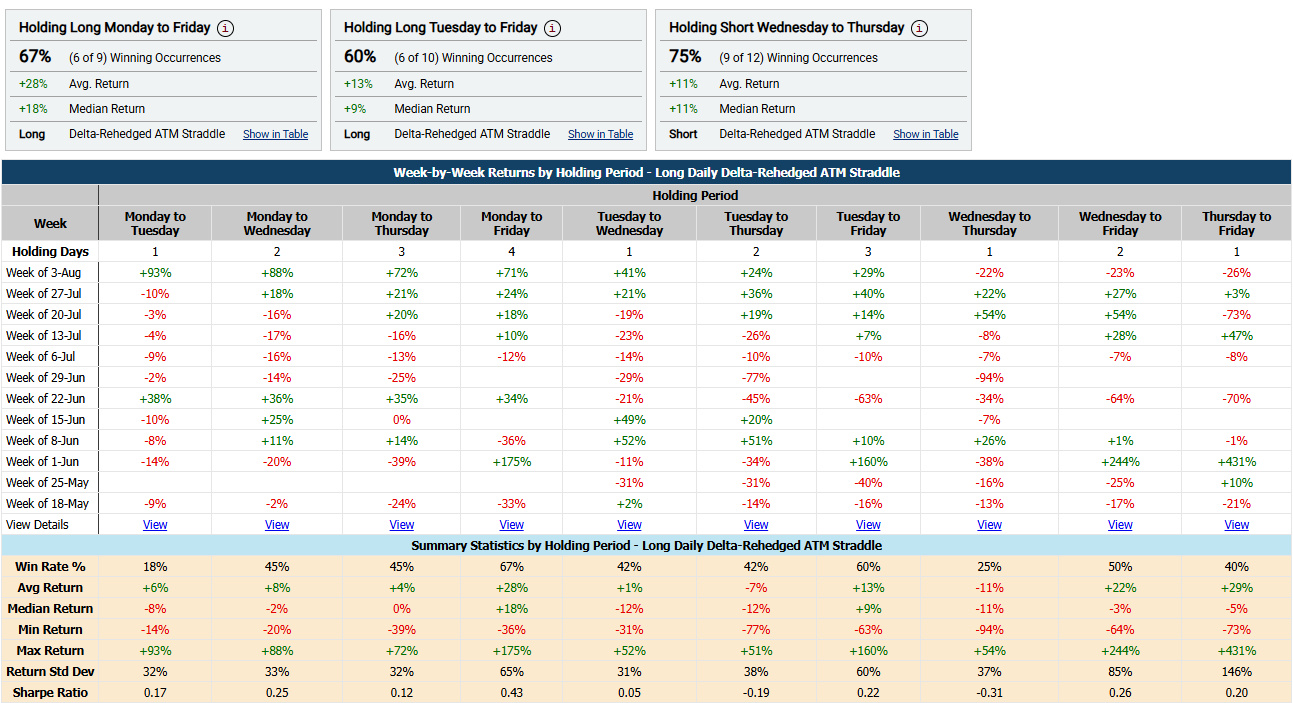
同じ保有期間を並べて比べると、変化がはっきりします(左がヘッジなし、右が毎日再ヘッジ)。
- 月曜→木曜:勝率 18% → 45%/平均 −15% → +4%/標準偏差 57% → 32%/シャープ −0.26 → +0.12
- 火曜→木曜:勝率 8% → 42%/平均 −32% → −7%/シャープ −1.40 → −0.19
- 月曜→金曜:勝率 44% → 67%/平均 +15% → +28%/中央値 −20% → +18%/標準偏差 87% → 65%/シャープ 0.18 → 0.43
- 火曜→水曜:勝率 25% → 42%/標準偏差 45% → 31%
月曜→木曜は、ヘッジなしでは「平均マイナス・シャープもマイナス」でしたが、毎日ヘッジすると平均はプラスに反転します。同じ12週・同じ銘柄・同じストラドルなのに、方向の結果を取り除くと結論が変わる。この期間の SPY では、方向で負けていたぶんが成績を押し下げていた、と読めます。
「最初に1回だけ」のデルタニュートラルは、ほとんど何も変えない
3つ目のタブ(Delta-Neutral ATM Straddle)も見ておくと、この画面の性格がよくわかります。10通りの保有期間のうち9通りで勝率がヘッジなしとまったく同じで(27%/45%/18%/44%/25%/30%/17%/50%/60%)、違ったのは火曜→木曜の 8% → 0% だけ。平均リターンの差も1ポイント前後です。ATM で建てた時点のデルタがもともと小さいのだから当然で、効いているのは「毎日」の部分だとわかります。「デルタニュートラルにした」という言葉だけでは、何も測れていない可能性があるということです。
数字の作られ方を、自分で計算して確かめる
この手の集計は、定義を取り違えると読み方ごと間違えます。表に出ている週別リターンから、サマリー統計を実際に計算し直しました。毎日再ヘッジ・月曜→金曜の列の観測値は次の9件です。
+71%/+24%/+18%/+10%/−12%/+34%/−36%/+175%/−33%
- 勝率:プラスは6件 → 6 ÷ 9 = 67%(画面表示と一致。上部のカードにも「6 of 9」と明記されています)
- 平均:合計 251 ÷ 9 = +27.9% → +28%(一致)
- 中央値:並べ替えて5番目 = +18%(一致)
- 標準偏差:n−1 で割る標本標準偏差で 64.6 → 65%(一致。n で割ると 60.9 になり表示と合いません)
- シャープレシオ:27.9 ÷ 64.6 = 0.43(一致)=ここでは無リスク金利を引かず、平均リターンを標準偏差で割っただけの値です
ヘッジなしの同じ列でも検算しました。観測は +157/−52/−20/+28/−28/+94/−96/+109/−52 の9件で、勝率 4 ÷ 9 = 44%、平均 +15.6% → +15%、中央値 −20%、標準偏差 86.4 → 87%、シャープ 0.18。すべて画面表示と一致します。
「直近12週」と書いてあっても、観測は12件とは限らない
表には12週分の行が並びますが、月曜→金曜の観測は9件でした。休場日を含む週は、その曜日を使う保有期間だけ空欄になるからです。実際、5月25日の週(メモリアルデーで月曜休場)は月曜始まりの4列がすべて空欄、6月15日の週(6月19日金曜がジューンティーンス)と6月29日の週(7月4日の振替で7月3日金曜休場)は金曜終わりの4列が空欄です。列によってサンプル数が違うので、勝率を横並びで比べるときは必ず観測数(上部カードの「◯ of ◯」)を見てください。
「View Details」で1週ずつ中身を開く
週別表の一番下に View Details の行があり、各列に View のリンクが並びます。押すと、その保有期間の明細表が下に開きます。ここが実務的にはいちばん有用です。
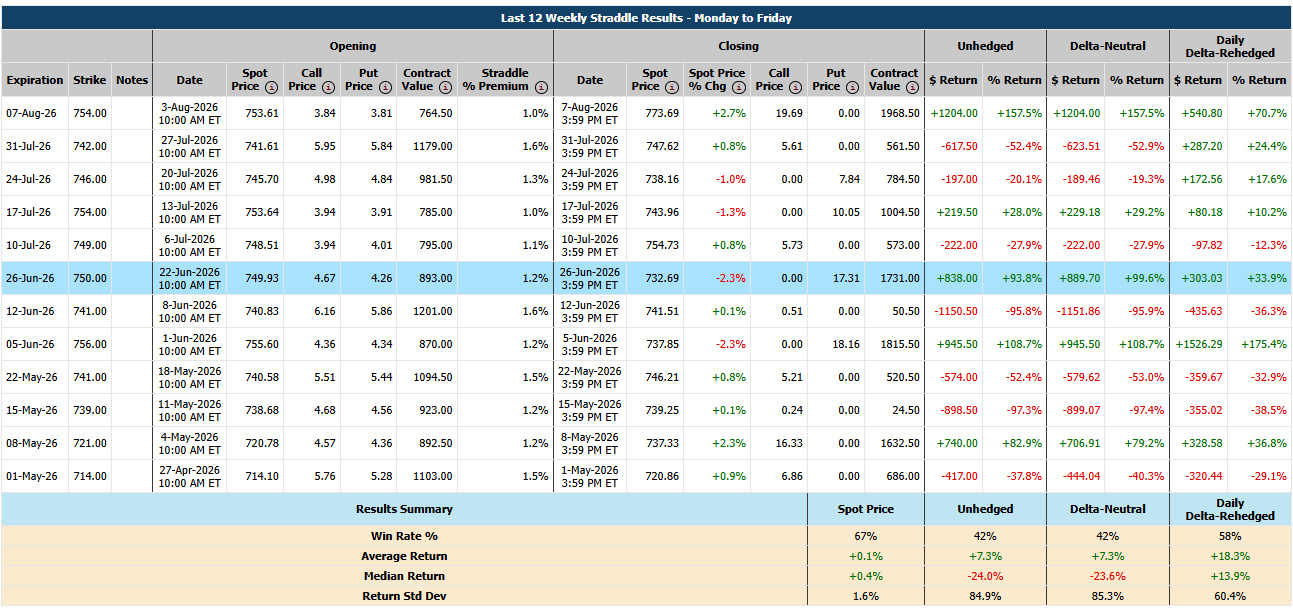
表題は Last 12 Weekly Straddle Results – Monday to Friday。左から満期(Expiration)・行使価格(Strike)、建てた日の時刻・株価・コール価格・プット価格・Contract Value(ストラドル1組の金額)・Straddle % Premium(株価に対する割合)、決済日の株価・株価の変化率・コール・プット・Contract Value、そして3方式それぞれの損益額と損益率が並びます。
実際の行を読んでみます。8月3日の週は、満期 07-Aug-26・行使価格 754.00。8月3日10:00 ET に株価 753.61 で、コール 3.84・プット 3.81 → ストラドル1組が 764.50ドル(株価の 1.0%)。8月7日15:59 ET には株価 773.69(+2.7%)で、コール 19.69・プット 0.00 → 1,968.50ドル。差額は 1,204.00ドルで +157.5%。同じ週の毎日再ヘッジは +540.80ドル(+70.7%)でした。上がりきった週は、ヘッジしないほうが取り分は大きくなります。
逆の例が 7月27日の週です。株価は 741.61 → 747.62 で +0.8% しか動いていません。ストラドルは 1,179.00ドル → 561.50ドルに萎み、ヘッジなしは −617.50ドル(−52.4%)。ところが毎日再ヘッジは +287.20ドル(+24.4%)とプラスです。週の始めと終わりを結べばほとんど動いていないのに、途中は日々上下していた。その往復をデルタ調整で拾った、という読み方になります。始点と終点だけを見る指標では、この週の値動きは「無かった」ことになってしまう——ここがこの画面の存在意義です。
同じ構図は7月20日の週にもあります(株価 −1.0%、ヘッジなし −20.1%、毎日再ヘッジ +17.6%)。反対に6月8日の週は株価が +0.1% とほぼ動かず、ヘッジなし −95.8%、毎日再ヘッジも −36.3% と、どちらも負けています。動かなければ再ヘッジでも救えません。
この明細の下にも Results Summary があり、月曜→金曜の12件で 勝率 42%/42%/58%(ヘッジなし/デルタニュートラル/毎日再ヘッジ)、平均 +7.3%/+7.3%/+18.3%、中央値 −24.0%/−23.6%/+13.9%、標準偏差 84.9%/85.3%/60.4% と出ます。参考として株価自体の週次変化も並び、勝率 67%・平均 +0.1%・標準偏差 1.6% でした。
上の表と数字が違って見えるとき
週別表のサマリー(月曜→金曜・毎日再ヘッジ)は平均 +28% でしたが、この明細のサマリーは +18.3% です。矛盾ではありません。週別表は「直近12週」の中で成立した9件、明細は「月曜→金曜が成立した直近12週」を集めるため4月27日の週までさかのぼった12件で、集計範囲が違います。どちらを引用するかで数字が変わるので、出典の表を意識してください。
毎日ヘッジすれば安全になる、とは言えない
ここまでの流れだと「再ヘッジはリスクを下げる」と結論したくなりますが、同じ画面に反例があります。標準偏差を全10列で比べると、確かに多くの列で縮みます(55%→32%、57%→33%、57%→32%、87%→65%、45%→31%)。ところが水曜→金曜は 75% → 85%、木曜→金曜は 81% → 146% と、むしろ広がっています。最大リターンも木曜→金曜で +204% → +431%、水曜→金曜で +175% → +244% と伸びました。いずれも6月1日の週の1件が効いています。
デルタヘッジは方向の損益を減らす操作であって、ばらつきそのものを機械的に小さくする装置ではありません。保有が1〜2日と短く、その中に大きな動きが集中した週では、日々の建玉調整がかえって振れ幅を増やすことがあります。観測が9〜12件しかない以上、外れ値1件で表の顔つきが変わることも合わせて意識してください。
この画面が答えていないこと
- 手数料とスプレッドは入っていません。 毎日の再ヘッジは実際には毎日の株式売買です。回数ぶんのコストは、この表には反映されていません。
- ヘッジは引け時点のみです。日中に大きく往復した動きは拾えません。より細かく刻む実際の運用とは結果がずれます。
- 過去の集計であって予測ではありません。 12週は「傾向」を語るには短い期間です。
- ロング側の表示です。ショートで見るときは符号が反転します(上部カードにショート側の抜粋も出ます)。
使う前に知っておくこと
- 表示は15分遅延データです。ページ下部にも明記されています。
- 建値は寄り付き後(通常10:00 ET)。9:30 直後は気配が広く、価格が安定しないためです。決済は15:59 ET。
- 気配が広すぎて適正な時価が作れなかった週は除外されます。空欄には休場と除外の2種類の理由がありえます。
- 対象は直近満期の ATM ストラドルで、行使価格は毎週入れ替わります(表の Strike 列で確認できます)。
- 上部のハイライトカードはタブごとに違う組み合わせを拾います。ヘッジなしでは「ショート火曜→木曜 92%」、毎日再ヘッジでは「ロング月曜→金曜 67%」が出ていました。その方式で最も目立つ組み合わせを表示しているだけで、推奨ではありません。
よくある質問
Q. ヘッジなしとデルタニュートラルの数字がほとんど同じなのはなぜですか。
A. ATM で建てた時点のネットデルタがもともと小さいためです。最初の1回で消せるズレが小さいので、成績もほぼ変わりません。この画面で差が出るのは、毎日デルタを戻し続ける3つ目の方式です。
Q. シャープレシオはどう計算されていますか。
A. この画面では、平均リターンを標準偏差(n−1 の標本標準偏差)で割った値と一致しました。無リスク金利は引かれていません。証券会社やファンドの資料に出るシャープレシオとは定義が違う場合があるので、そのまま比較しないでください。
Q. 株価はほとんど動いていないのに、再ヘッジだけプラスになるのはなぜですか。
A. 週の始点と終点を結んだ変化がゼロでも、途中で上下していれば毎日のデルタ調整で売買益が積み上がります。7月27日の週がその例で、株価 +0.8% に対して再ヘッジは +24.4% でした。実現ボラティリティは「どこからどこへ動いたか」ではなく「どれだけ動いたか」だということです。
Q. 他の銘柄でも同じように見られますか。
A. 見られます。URL の SPY の部分を変えるか、検索欄でティッカーを入れて銘柄ページから TOOLS → ATM Straddle を開いてください。ただし出来高の薄い銘柄は「気配が広い」理由で除外される週が増え、観測数がさらに減ります。
まとめ
「ATM Straddle」の3つのタブは、同じ取引を別のルールで採点し直したものです。ヘッジなしの成績には方向の当たり外れが混ざり、毎日デルタを戻した成績は実際に動いた大きさと、買ったときの織り込みの差に寄ります。SPY のこの12週では、月曜→木曜の平均が −15% から +4% へ、月曜→金曜のシャープが 0.18 から 0.43 へ動きました。どちらが正しい数字かではなく、自分が測りたいものはどちらかを先に決めてから表を開く。それがこの画面の使い方です。数字を鵜呑みにせず、View Details で1週ずつ建値と決済値を開いて確かめる習慣をつけると、読み違えがぐっと減ります。
Market Chameleon で実際に開いてみる
この記事の手順は、画面を触りながら追いかけたほうが早く身につきます。銘柄ページの TOOLS → ATM Straddle を開いて、3つのタブを切り替えてみてください。
※当サイトのアフィリエイトリンクを使用しています。
※この記事は投資助言ではなく、根拠ある情報提供として書いています。数値は2026年8月13日時点の画面によるもので、15分遅延データです。最終的な投資判断はご自身の責任でお願いします。
あわせて読むと理解が深まる