※この記事は MarketChameleon 非公式の日本語教育ガイドです。MarketChameleon 社が発行・推奨・スポンサーしているものではありません。掲載しているスクリーンショットは操作説明の目的でのみ使用しています。
オプション・チェーンを開くと、買い気配と売り気配、そしてインプライド・ボラティリティ(IV)が並んでいます。ただ、そこに出ている「32.3%」という数字を見ただけで、そのコールが高いのか安いのかを判断できる方は多くありません。Market Chameleon の IV Theo Value は、この問いに「過去の似た局面ではいくらだったか」という形で答えます。満期までの日数・スポット価格からの距離・決算発表までの日数が近い過去の日を自動で探し出し、その日のIVを使って同じ建玉の値段を計算し直す機能です。
この記事でわかること
- オプション・チェーンの1枚を Options Profit Calculator に読み込み、IV Theo Value を開くまでの操作手順
- Market Chameleon が「似ている過去」をどの条件で選んでいるのか(満期までの日数・スポットからの距離・決算までの日数・4年)
- MSFTの実測値で、現在価格34.15に対して理論値26.06が出るまでの読み方
- この数字を鵜呑みにしてはいけない場面
本記事の数値は 2026年8月6日クローズ基準・15分遅延データの実測値です。特定の銘柄や取引を推奨するものではありません。
板の数字だけでは、高いか安いかは決まらない
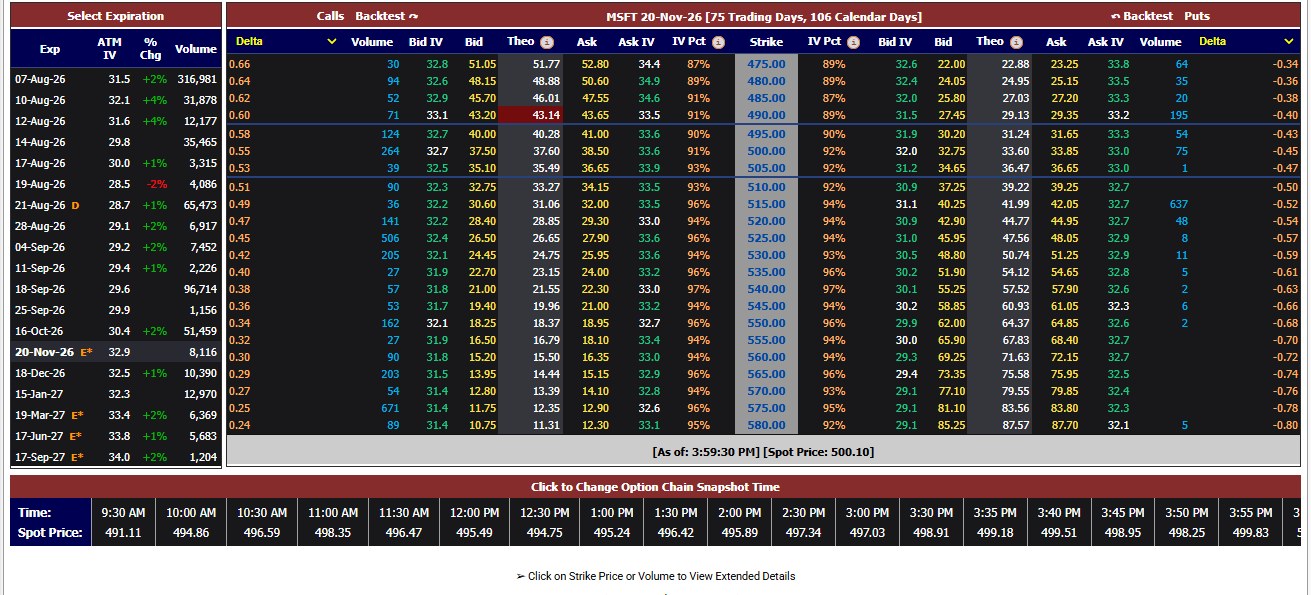
例として、MSFT(マイクロソフト)の1枚を取り上げます。スポット価格は500.10、満期は2026年11月20日(75取引日/106カレンダー日)、権利行使価格510のコールです。スポットのちょうど+2.0%上にあたります。
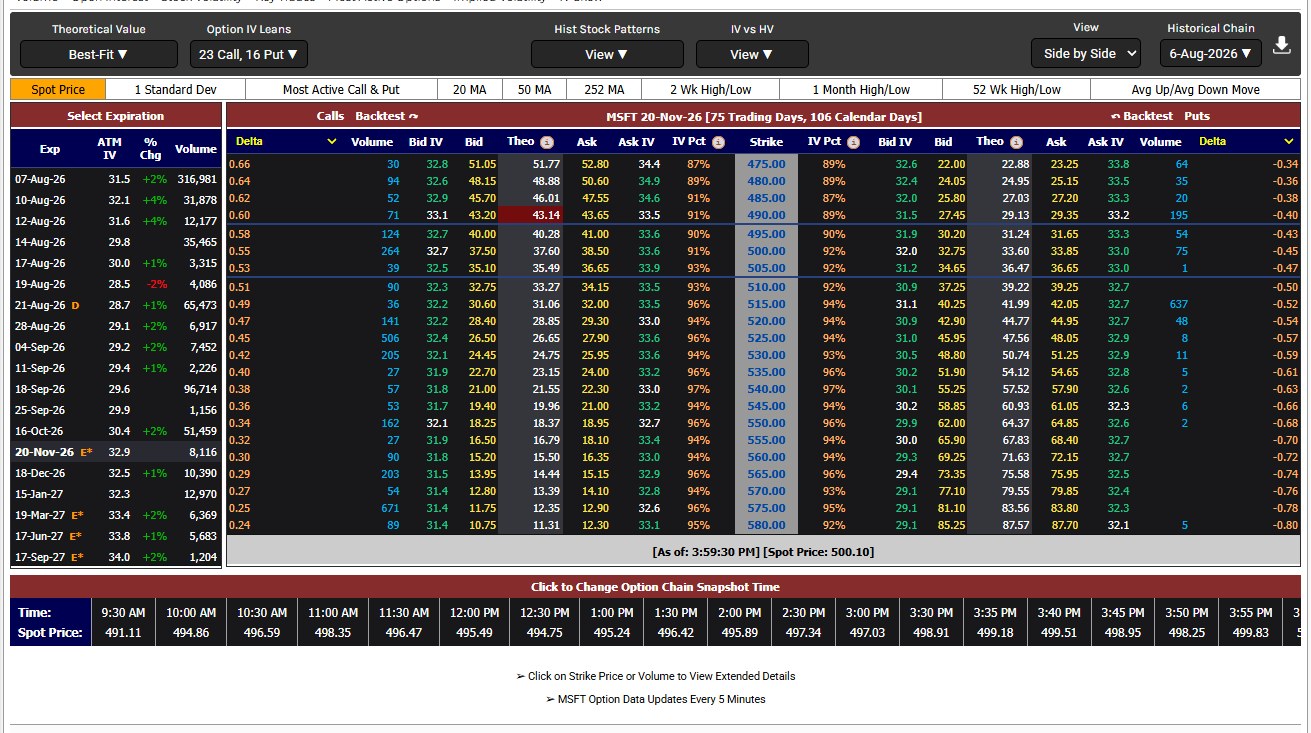
チェーンに出ている数字はこうでした。
- 買い気配(Bid)32.75 / 売り気配(Ask)34.15 / ミッドポイント 33.45
- Bid IV 32.3% / Ask IV 33.5%
- デルタ 0.51 / 出来高(Volume)90
- IV Pct(IVパーセンタイルランク) 93%
IV Pct が93%と出ている時点で、このオプションのIVが過去の似た条件と比べて高い部類だとは分かります。ただ「IVが高い」と「プレミアムが高い」は同じことではありません。投資家が実際に払うのはIVではなく、ドル建てのプレミアムです。34.15ドルという価格が、過去の似た局面と比べて何ドル高いのか。IV Theo Value はそこを埋めます。
手順①:Bid/Ask をクリックして建玉として読み込む
チェーンの数字をクリックすると、その1枚が建玉として読み込まれます。買う想定なら売り気配(Ask)を、売る想定なら買い気配(Bid)をクリックしてください。ここでは34.15をクリックし、「1枚買う」という前提にしています。
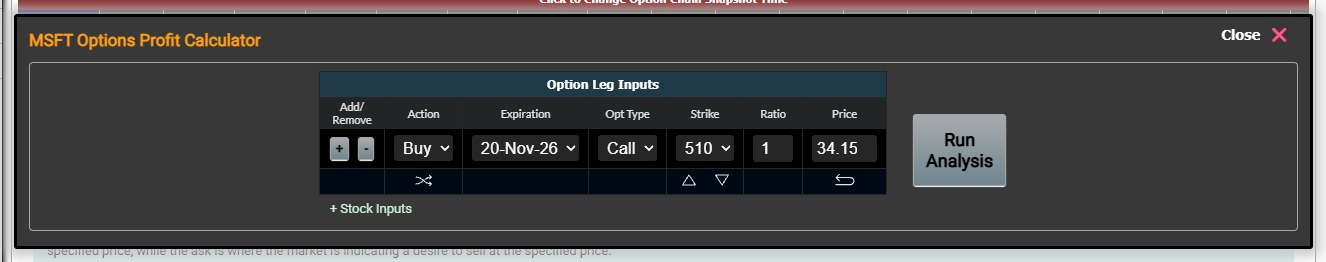
MSFT Options Profit Calculator が開き、Option Leg Inputs に「Buy/20-Nov-26/Call/510/数量1/価格34.15」が入りました。右の Run Analysis を押すと分析が走ります。
手順②:Run Analysis で2つのベンチマークが並ぶ
分析結果の先頭に COMPARE PRICE VS. BASELINE THEORETICAL VALUES が出ます。ここが Market Chameleon の特徴で、性質のまったく違う2つの理論値が同時に表示されます。
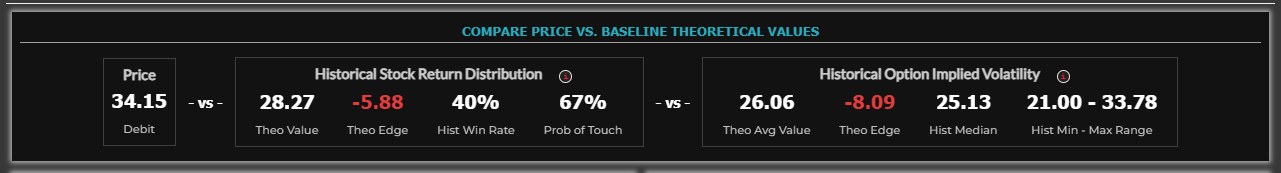
- Historical Stock Return Distribution(株価リターン分布ベース):理論値 28.27/理論的エッジ −5.88/過去勝率 40%/タッチ確率 67%
- Historical Option Implied Volatility(過去のIVベース):平均理論値 26.06/理論的エッジ −8.09/過去中央値 25.13/過去のレンジ 21.00〜33.78
左は「実際に株価がどう動いてきたか」から、右は「そのオプションのIVが過去どのくらいだったか」から値段を出しています。今回はどちらも「34.15は理論値より高い」と言っており、符号が揃いました。この2つが逆を向くこともあり、そのときは判断の確信度が下がります(逆を向いた実例は記事末の関連記事にあります)。
この記事で掘り下げるのは右側、過去のIVベースのほうです。上部のタブから IV Theo Value を選ぶと、その中身が開きます。
手順③:IV Theo Value で「過去の似た局面」を開く
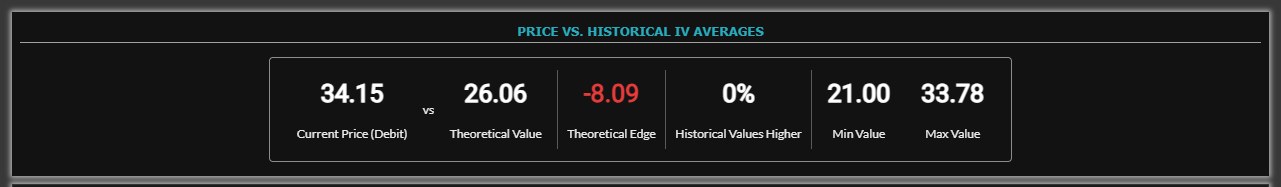
PRICE VS. HISTORICAL IV AVERAGES の並びはこうです。
- 現在価格(Debit) 34.15
- 理論値(Theoretical Value) 26.06
- 理論的エッジ(Theoretical Edge) −8.09
- Historical Values Higher 0%(過去の理論値のうち、現在価格を上回ったものはゼロ)
- 最小値 21.00 / 最大値 33.78
過去4年で計算した理論値は、いちばん高いときでも33.78でした。今日の34.15はそれすら超えています。画面の結論表示も Option Priced Above its Estimated Value(推定価値より高く値付けされている)です。
何をもって「似ている」と判定しているのか
ここが IV Theo Value のいちばん大事な部分です。画面の「What Data Did We Apply?」に、マッチ条件がそのまま書かれています。今回のMSFTでは次の4条件でした。
Market Chameleon が探した「似た過去」の条件
- 満期まで 75日 だったオプション
- 決算発表まで 58日 だったオプション
- 権利行使価格がスポット価格の +2.0% 上にあったもの
- 直近 4年 のデータ。該当したのは 16件
残存期間だけを揃えても、決算をまたぐオプションとまたがないオプションではIVの水準がまるで違います。Market Chameleon は決算までの日数まで一致させて比較対象を選んでいます。この設計のおかげで、決算前の高いIVと平常時の低いIVを混ぜてしまう事故が起きにくくなっています。
比較の前提を変えたい場合は、タブ上部の「+ Open IV Theo Settings」から設定パネルを開けます。決算をまたぐ満期を除外するか含めるか(Exclude / Include Earnings Periods)、直近決算まわりを決算期間のみに絞るか区別しないか(Only Earnings Periods / No Distinction)を切り替え、Reload IV Theo で計算し直す形です。
16件の観測が実際に何を示したか
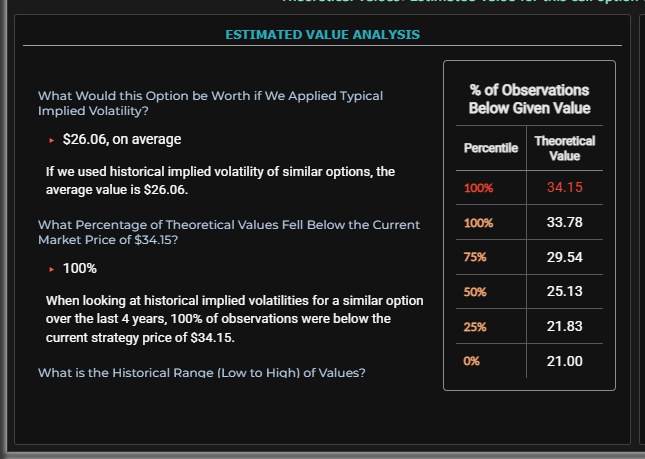
過去の理論値の分布はこうなりました。
| パーセンタイル | 理論値 |
|---|---|
| 100%(最高) | 33.78 |
| 75% | 29.54 |
| 50%(中央値) | 25.13 |
| 25% | 21.83 |
| 0%(最低) | 21.00 |
中央値25.13に対して現在価格は34.15です。差は9ドル以上あります。明細を開くと、1件ずつの観測日・その日のIV・そこから逆算した理論値が並びます。
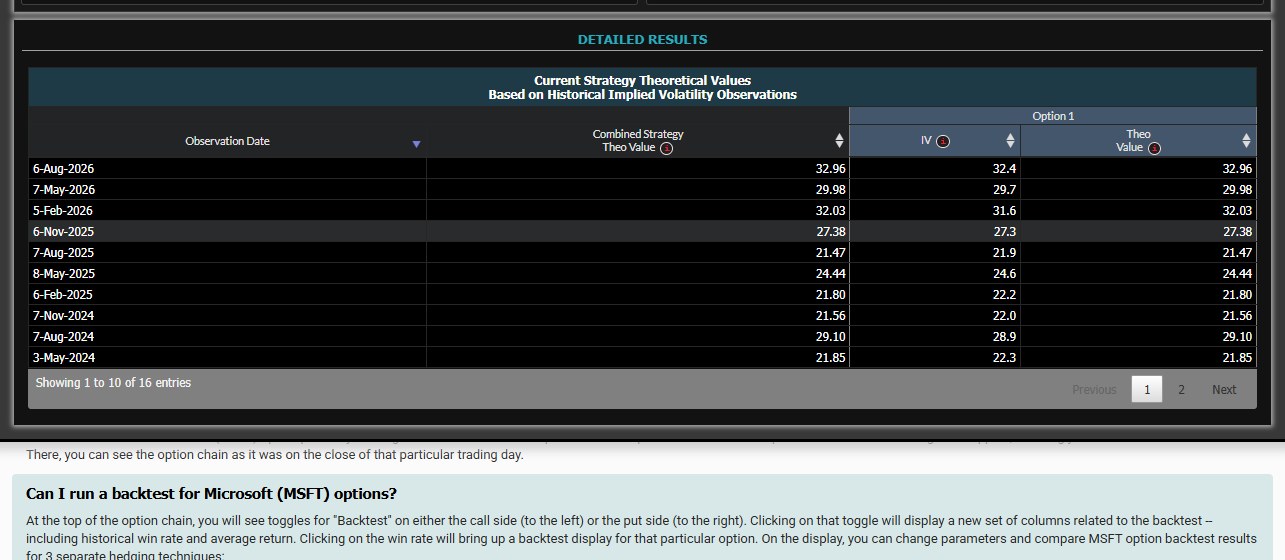
| 観測日 | その日のIV | 理論値 |
|---|---|---|
| 2026-08-06 | 32.4 | 32.96 |
| 2026-05-07 | 29.7 | 29.98 |
| 2026-02-05 | 31.6 | 32.03 |
| 2025-11-06 | 27.3 | 27.38 |
| 2025-08-07 | 21.9 | 21.47 |
| 2025-05-08 | 24.6 | 24.44 |
| 2025-02-06 | 22.2 | 21.80 |
| 2024-11-07 | 22.0 | 21.56 |
| 2024-08-07 | 28.9 | 29.10 |
| 2024-05-03 | 22.3 | 21.85 |
16件のうち画面に出ている10件です。観測日が2月・5月・8月・11月の頭に集中していることにお気づきでしょうか。これは偶然ではなく、「決算発表まで58日」という条件を満たす日が、決算直後の時期に限られるためです。マッチ条件がそのまま観測日のカレンダーに現れています。
そして注目したいのが最上段、2026年8月6日(=今日)の行です。IV 32.4から計算した理論値は32.96で、これは過去4年の観測の中で最も高い部類に入ります。今のIVは、この銘柄・この条件では歴史的に高い水準にあるということです。チェーンに出ていた IV Pct 93% とも整合しています。
この数字を使うときに気をつけたいこと
4つの注意点
- 観測は16件しかありません。 4年ぶんとはいえ、条件を厳しく揃えた結果、サンプルは決して多くありません。中央値も最大値も、この16件の中での話です。
- 34.15は売り気配(Ask)です。 成行で買えば最悪このあたり、という価格です。ミッドポイントは33.45で、実際の約定はその間になることも珍しくありません。理論的エッジ −8.09 のうち0.7ドルほどはスプレッドの分です。
- 「割高だから下がる」ではありません。 IVが高いのには理由があることが多く、その理由が今も生きているなら高いままです。過去との比較は出発点であって、結論ではありません。
- IVが高い=買ってはいけない、でもありません。 方向の確信が強ければ、割高なプレミアムを払ってでも買う判断はあり得ます。この機能が教えてくれるのは「いくら余分に払っているか」であって、買うべきかどうかではありません。
よくある質問(FAQ)
Q. IVパーセンタイルランクと IV Theo Value は何が違いますか。
A. 測っている単位が違います。IVパーセンタイルランクは「今のIVが過去の何%より高いか」をボラティリティの水準で示します。IV Theo Value は同じ過去データを使いつつ、それをドル建てのプレミアムに換算して現在価格と並べます。IVは高いが金額差は小さい、という状況を見分けたいときは後者が向いています。
Q. 2つのベンチマーク(株価リターン分布ベースと過去IVベース)は、どちらを見ればよいですか。
A. 両方を出したうえで、向きが揃っているかを見るのが実務的です。今回のように両方が「割高」を示していれば確信度は上がります。逆を向いているときは、どちらか一方だけを見て結論を出さないほうが安全です。
Q. 決算をまたぐ満期とまたがない満期で、比較対象は変わりますか。
A. 変わります。Market Chameleon は決算発表までの日数までマッチさせており、「+ Open IV Theo Settings」で決算期間の扱いを切り替えることもできます。比較の前提が変われば理論値も変わりますので、どの前提で出した数字なのかは意識しておかれることをおすすめします。
まとめ
- オプション・チェーンの Bid/Ask をクリックして Options Profit Calculator に読み込み、Run Analysis → IV Theo Value タブ、が操作の全体です
- Market Chameleon は「満期までの日数・スポットからの距離・決算までの日数」が近い過去の日を4年ぶん探し、その日のIVから同じ建玉の値段を計算し直します
- MSFT 510コール(2026年11月20日満期)の実測では、現在価格34.15に対して理論値26.06、過去の理論値の最高33.78すら下回っていました
- 観測日が決算直後に固まるのは、マッチ条件に「決算まで58日」が入っているためです。前提が数字に現れていることを確認できます
- サンプル数・売り気配と実約定の差・IVが高い理由、この3つを添えて読めば、「いくら余分に払うのか」を金額で把握したうえでエントリーを判断できます
Market Chameleon を試してみる
7日間の無料トライアルで、この記事の Options Profit Calculator と IV Theo Value を実際に触って確かめられます。
※この記事は投資助言ではなく、根拠ある情報提供として書いています。最終的な投資判断はご自身の責任でお願いします。
あわせて読むと理解が深まる