※この記事は MarketChameleon 非公式の日本語教育ガイドです。MarketChameleon 社が発行・推奨・スポンサーしているものではありません。掲載しているスクリーンショットは操作説明の目的でのみ使用しています。
「プットを1枚買って、2枚売る」。レシオ・プット・スプレッドは、クレジット(受取)で入れる一方、下方向にリスクが残る少し上級者向けの組み方です。Market Chameleonのオプションチェーンには、この非対称なポジションをそのまま組んで、理論値・グリークス・満期損益図まで一度に確認できる「Options Profit Calculator」が組み込まれています。
本記事では、SPYの実データ(2026年8月1日時点・15分遅延)で1×2のレシオ・プット・スプレッドを組み、時間価値(セータ)とIV感応度(ベガ)がどちら向きに効くのかを画面で確認する手順を整理します。
この記事でわかること
- オプションチェーンからOptions Profit Calculatorを開く手順
- Option Leg Inputsで「買い1枚・売り2枚」のレシオを設定する方法
- Run Analysisで出る理論値(Theoretical Value)・理論的エッジ・勝率の読み方
- Risk Sensitivityのセータ・ベガから、この戦略が何で稼ぎ何で損をするのかを判断する方法
- ペイオフ図に表示されない「下方向の残りリスク」の注意点
レシオ・プット・スプレッドとはどんな形か
レシオ・プット・スプレッドは、権利行使価格の高いプットを1枚買い、それより低いプットを2枚売る組み合わせです(1×2)。買い1枚と売り1枚は通常のプット・デビット・スプレッドと同じ形で、そこにもう1枚の売りプットが裸で乗っていると考えると構造が理解しやすくなります。
売りが1枚多いぶん、多くの場合は建てた時点でクレジット(受取)になります。満期時の利益が最大になるのは、株価が「売った側の権利行使価格」まで下げて着地したときです。一方、そこからさらに下げると、裸で残っている売りプット1枚分の損失が効いてきます。
手順①:オプションチェーンで満期と権利行使価格を選ぶ
Market Chameleonにログインし、銘柄(今回はSPY)のページから「Options → Option Chain」を開きます。左側の「Select Expiration」で満期(限月)を選ぶと、その満期のチェーンが表示されます。今回は満期までの日数が約1か月の 04-Sep-26(35カレンダー日・25取引日)を選びました。
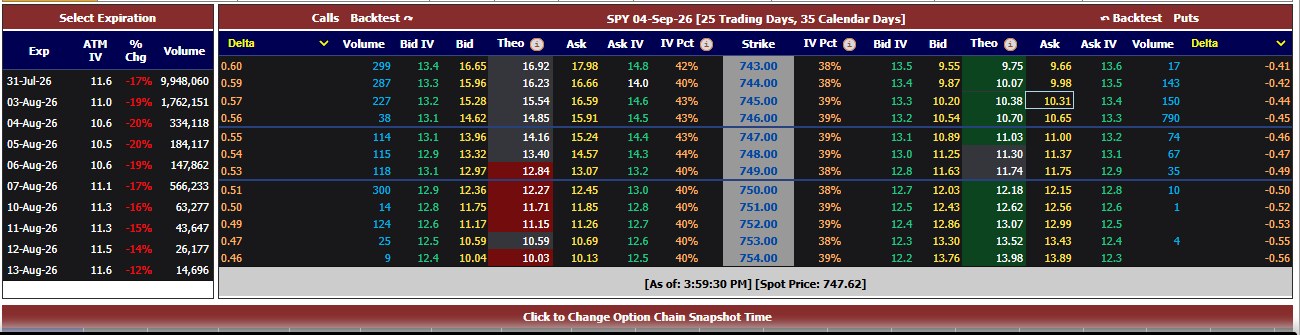
チェーンは左がコール、右がプットです。プット側の Ask(売り気配)をクリックすると「買い」、Bid(買い気配)をクリックすると「売り」のレッグとして、画面下部の「SPY Options Profit Calculator」に取り込まれます。今回は株価747.03ドルに対して、権利行使価格745のプットのAsk(10.31)と、権利行使価格730のプットのBid(6.38)を順にクリックしました。
手順②:Option Leg Inputsで1×2に整える
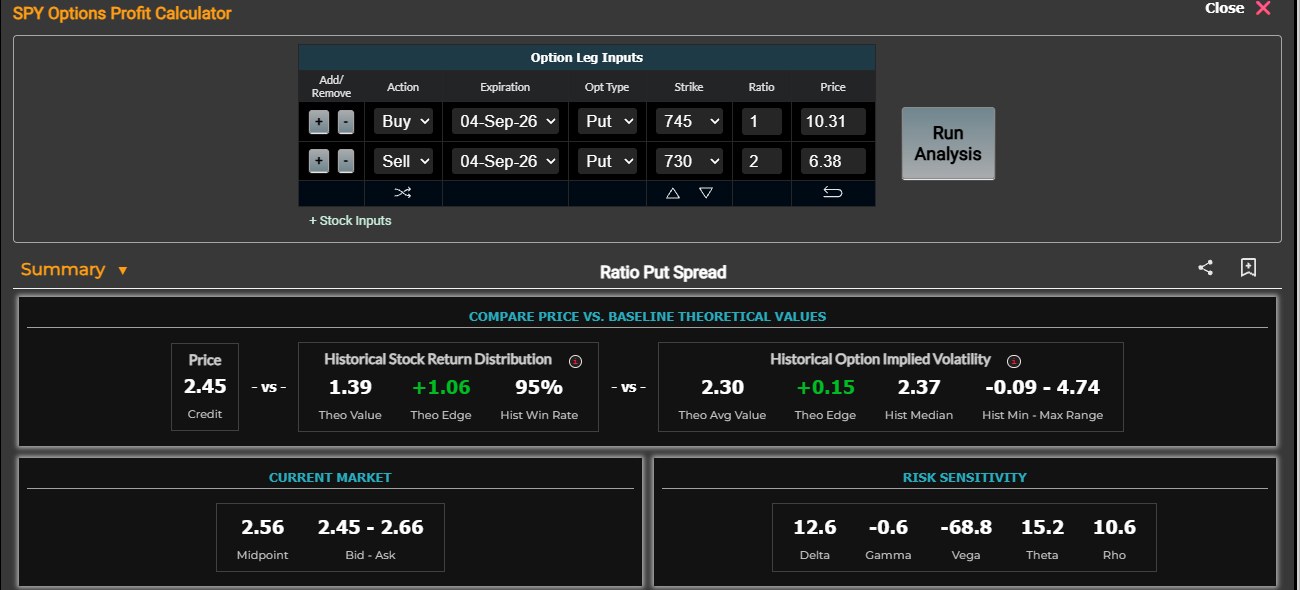
取り込んだ2本のレッグは「Option Leg Inputs」の表で編集できます。Action(Buy/Sell)、Expiration(満期)、Opt Type(Put/Call)、Strike(権利行使価格)、Ratio(枚数比)、Price(約定を想定する価格)がすべて手で変更できるので、ここで比率を1対2にします。
- 1本目:Buy / 04-Sep-26 / Put / 745 / Ratio 1 / 10.31
- 2本目:Sell / 04-Sep-26 / Put / 730 / Ratio 2 / 6.38
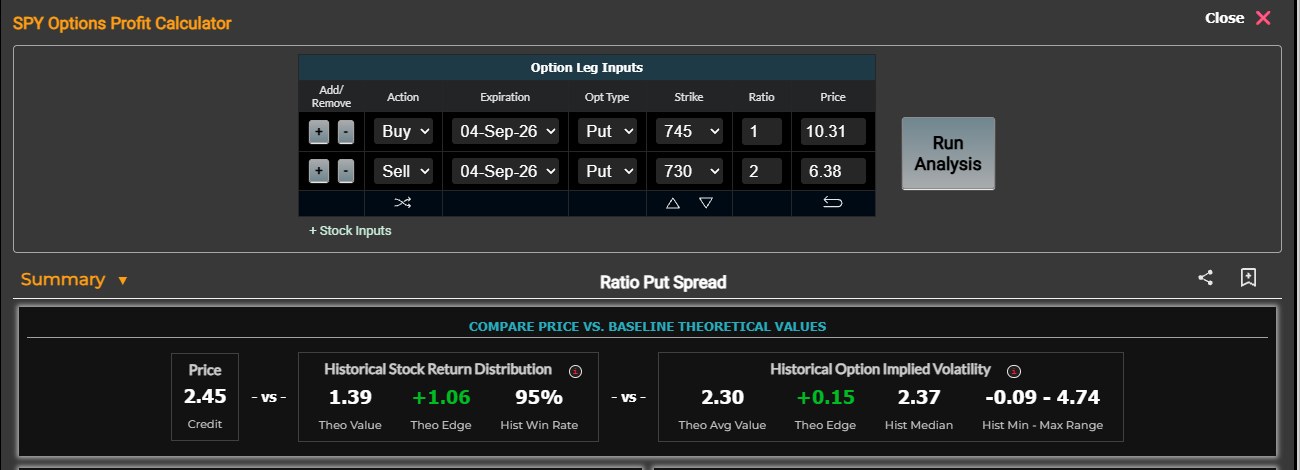
入力が終わったら右の「Run Analysis」を押します。すると画面下に、Market Chameleonが自動判定した戦略名(この例では Ratio Put Spread)とともに分析結果が表示されます。「+ Stock Inputs」から原資産の株式を足せば、カバードコールやヘッジ付きのポジションも同じ画面で検証できます。
手順③:理論値と理論的エッジで「価格が妥当か」を見る
Run Analysisの直後に出るのが「COMPARE PRICE VS. BASELINE THEORETICAL VALUES」のブロックです。今回の入力では次の数値になりました。
- Price 2.45(Credit):この組み合わせで受け取れるクレジット。
- Historical Stock Return Distribution:過去の株価リターン分布から計算した理論値(Theo Value)1.39に対し、理論的エッジ(Theo Edge)は +1.06、過去実績ベースの勝率(Hist Win Rate)は95%。
- Historical Option Implied Volatility:過去の同条件のIVから計算した理論平均値(Theo Avg Value)2.30に対し、理論的エッジは +0.15、過去の中央値(Hist Median)は2.37、レンジは -0.09〜4.74。
- CURRENT MARKET:現在のミッドポイントは2.56、買い気配〜売り気配は2.45〜2.66。
読み方の進め方はシンプルです。まず「受け取れるクレジット」が理論値より高いかを見て、次に「その差(エッジ)が、過去のレンジの中でどのあたりか」を確認します。この例では2つの基準のどちらに対してもプラスのエッジが出ていますが、株価リターン分布ベースのエッジ(+1.06)とIVベースのエッジ(+0.15)では大きさがまったく違います。どのベースラインで見るかで結論が変わることを、この2枚並びの表示は正直に示しています。
手順④:Risk Sensitivityでセータとベガの向きを読む
この戦略でいちばん重要なのが「RISK SENSITIVITY」のブロックです。今回の1×2では次の値でした。
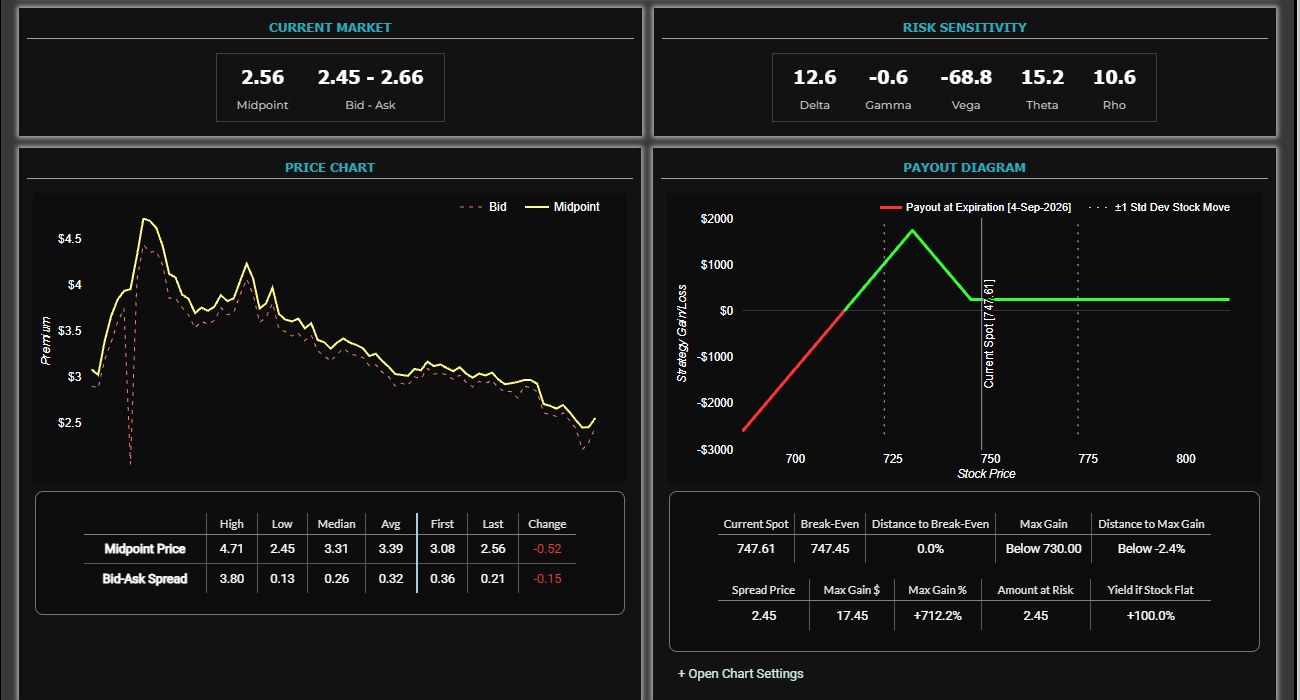
- Delta 12.6:わずかにプラス=株価が上がるとポジションに有利。
- Gamma -0.6:マイナス=株価が動くほど不利になりやすい(デルタが不利な方向に変化する)。
- Vega -68.8:大きくマイナス=IVが上がると評価損、下がると評価益。売りが1枚多い構造がそのまま出ています。
- Theta 15.2:プラス=時間が経つほど有利。何もなければ日々の時間価値の減少が味方します。
- Rho 10.6:金利感応度。
つまりこのポジションは「時間の経過で稼ぎ、ボラティリティの上昇で損をする」タイプです。だからこそ、建てるタイミングでIVが歴史的に高いか低いかの確認が効いてきます(IVの水準感はStrategy Benchmarkの記事で扱っています)。
右側の「PAYOUT DIAGRAM」では、満期時の損益カーブと数値表を確認できます。この例では Max Gain $17.45(=1組あたり1,745ドル)で、それが実現するのは満期時の株価が売った側の権利行使価格730ドル付近に着地したときです。株価が745ドル以上で満期を迎えれば、受け取ったクレジット2.45ドル(245ドル)がそのまま残ります(表の「Yield if Stock Flat +100.0%」)。
使う前に知っておくこと(重要)
- 下方向のリスクは表の数字に収まりません。表示上の「Amount at Risk」は2.45(=スプレッド価格)ですが、この戦略は売りプットが1枚分だけ裸で残るため、株価が大きく下げると損失はこの金額を超えて拡大します。表示の数値だけでリスクを判断しないでください。計算上の下側の損益分岐点は「売り側の権利行使価格 − 最大利益」=730 − 17.45=712.55ドル付近で、ペイオフ図の折れ線もこの水準でゼロを下抜けています。
- 証拠金(マージン)が必要です。裸の売りプットが残る構成のため、証券会社によっては必要証拠金が大きくなったり、口座の権限区分によってそもそも発注できないことがあります。
- 表示は15分遅延データです。Priceの欄は手で書き換えられるので、実際に発注する前は証券会社の板で気配値を確認してください。
- 勝率95%という数字は「過去の株価リターン分布に当てはめたときの理論的な勝率」であり、将来の結果を保証するものではありません。負ける5%の側が大きく負ける形である点が、この戦略の本質です。
よくある質問(FAQ)
Q. Ratioは1×2以外にもできますか?
A. できます。Ratio欄は自由に数値を入れられるので、1×3や2×3といった比率でも同じようにRun Analysisで検証できます。売りの枚数が増えるほどクレジットは大きくなりますが、下方向に残る裸の売りも増えます。
Q. コール側で同じことをするには?
A. チェーンの左側(コール)で同じようにAsk/Bidをクリックし、Opt Typeを Call にすればレシオ・コール・スプレッドとして同じ画面で分析できます。この場合はベガ・セータの向きは同様ですが、リスクが残るのは上方向になります。
Q. 別の日付・別のIVで検証したいときは?
A. Priceの欄を手で書き換えれば、想定した約定価格でのシナリオを再計算できます。満期前の途中経過を細かく見たい場合は、満期や権利行使価格を変えて複数回Run Analysisを実行し、Risk Sensitivityの変化を比較するのが実務的です。
まとめ
Market Chameleonのオプションチェーンは、気配値をクリックするだけでレッグが積み上がり、Ratioを変えるだけで非対称な組み合わせをそのまま検証できます。レシオ・プット・スプレッドのように「受取で入れるが下方向にリスクが残る」戦略では、理論的エッジよりもむしろRisk Sensitivityのベガ・セータの向きと、ペイオフ図の左端がどこまで落ちるかを先に確認するのが安全です。複数レッグの候補を横断的に探したいときは複数レッグ・オプション取引スクリーナー、チェーンの各列の意味を確認したいときはOption Chainの数字の読み方もあわせてご覧ください。
Market Chameleon を試してみる
7日間の無料トライアルで、この記事のOptions Profit Calculatorを実際に触って確かめられます。
※この記事は投資助言ではなく、根拠ある情報提供として書いています。最終的な投資判断はご自身の責任でお願いします。
あわせて読むと理解が深まる