「この株は好きだけれど、いまの値段では高い。もう少し下がったら買いたい」。そう考えて指値を置いたまま、株価が届かずに上がっていった経験はないでしょうか。キャッシュ・セキュアード・プット(現金で裏付けたプット売り)は、その「下がったら買いたい」を、待っている間も代金を受け取れる形に置き換える方法です。この記事では、仕組みと損益を数字で確かめ、マーケットカメレオン(Market Chameleon)の「Naked Put Screener」で、買いたい値段に近い候補を探す手順を、実際の画面の数字で追います。
※この記事は MarketChameleon 非公式の日本語教育ガイドです。MarketChameleon 社が発行・推奨・スポンサーしているものではありません。掲載しているスクリーンショットは、ツールの操作説明の目的でのみ使用しています。当サイトではアフィリエイトプログラムを利用しています。
この記事でわかること
- キャッシュ・セキュアード・プットと、ただの指値買いとの違い
- 株を買うことになった場合・ならなかった場合の損益と、実質の取得価格
- 「下がったら買いたい株」以外では使ってはいけない理由
- Market Chameleon の「Naked Put Screener」で、権利行使価格と受取の候補を絞る手順
- マグニフィセント・セブンで試すと、決算をまたがない候補は NVDA だけだった理由
指値買いとの違いは「待っている間の受取」
プットを売ると、買い手から代金(プレミアム)を受け取る代わりに、「満期までに求められたら、決めた値段(権利行使価格)で100株を買う」義務を負います。この義務を果たせるよう、権利行使価格×100株分の現金を口座に確保しておくのがキャッシュ・セキュアード・プットです。借金をせずに建てるので、株を現金で買う場合と同じ範囲のリスクに収まります。
指値買いと比べると、違いは次のとおりです。
| 指値買い(95ドル) | プット売り(権利行使価格95ドル) | |
|---|---|---|
| 株価が95ドルを下回った | 95ドルで買える | 95ドルで買う。受け取った代金の分だけ実質の取得価格が下がる |
| 株価が95ドルより上のまま | 何も起きない | 買わずに終わるが、代金は手元に残る |
| 株価が大きく上がった | 買えずに終わる | 買えずに終わる。利益は受け取った代金だけ |
損益を数字で確かめる
架空の例です。株価100ドルの銘柄について、30日後に満期を迎える権利行使価格95ドルのプットを1枚売り、1株あたり1.50ドル(150ドル)を受け取ったとします。口座には9,500ドルを確保しておきます。
- 満期に株価が95ドル以上:株は買わずに終わり、150ドルが利益。確保した9,500ドルに対して約1.6%です。
- 満期に株価が90ドル:95ドルで100株を買います。受け取った1.50ドルを差し引いた実質の取得価格は93.50ドル。時価90ドルとの差で、評価損は350ドルです。
- 損益分岐点:95 − 1.50 = 93.50ドル。これより下では、最初から93.50ドルで株を持っていたのと同じ損失になります。
「下がったら買いたい株」以外に使わない
株価が95ドルを大きく割り込んでも、95ドルで買う義務は消えません。株価が60ドルまで下がれば、受け取った150ドルとは比べものにならない損失になります。だからこそ、その値段で持つことに納得できる株だけを対象にします。受取の大きさで銘柄を選ぶと、値動きが荒く、市場が下落を強く織り込んでいる銘柄ばかりが並びます。受取が大きいのは、それだけ危険が大きいからです。
Market Chameleon で候補を探す手順
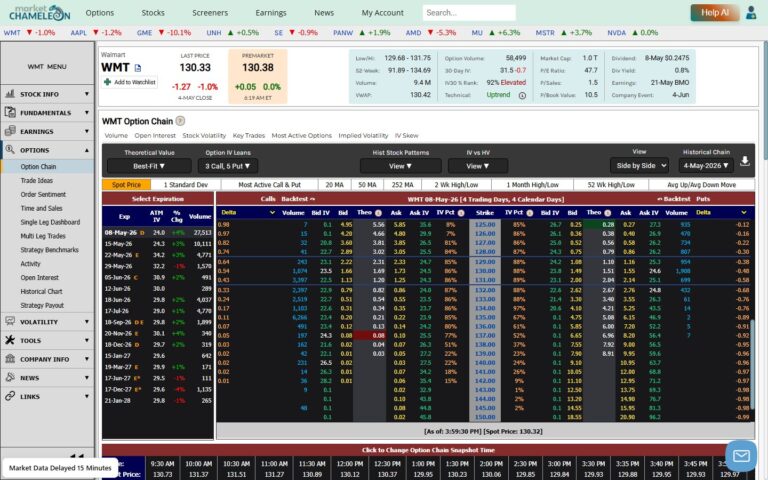
Market Chameleon では、プット売りの候補を銘柄横断で並べる画面を「Naked Put Screener」と呼んでいます(URL は marketchameleon.com/Screeners/NakedPuts)。名前は「裸のプット」ですが、画面の説明文にも、権利行使時の代金を口座に確保しておくことからキャッシュ・セキュアード・プットとも呼ばれる、と書かれています。現金を確保して建てれば、この記事の方法そのものです。列の一つひとつの意味はNaked Put Screener の使い方で解説しているので、ここでは「買いたい株を、買いたい値段で待つ」ための使い方に絞ります。
本記事の数値について
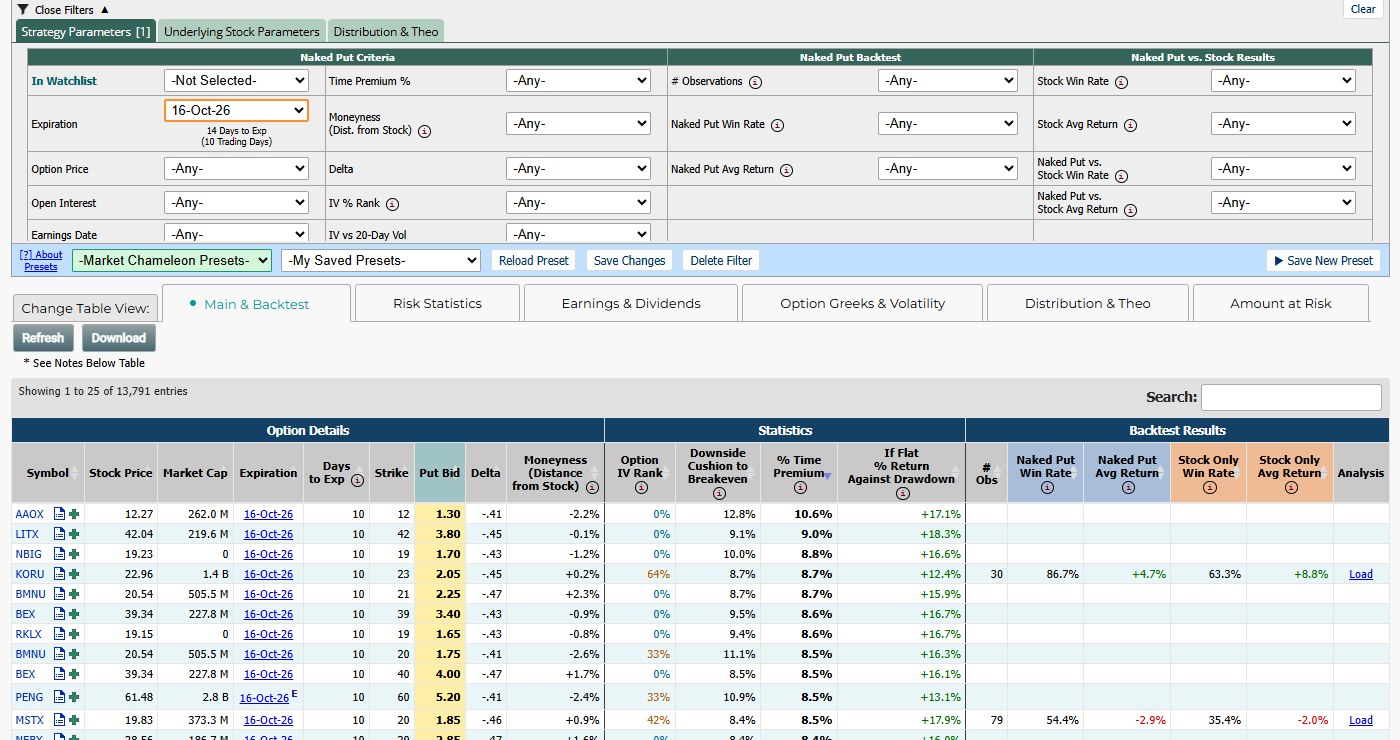
手順の数値とスクリーンショットは、2026年10月2日(金)の取引終了後に Market Chameleon の実画面から取りました(データは15分遅延)。登場する銘柄は操作の説明のための例で、売買を勧めるものではありません。数値は日々変わります。
開いた直後は 13,791件、満期は直近の 16-Oct-26 で、% Time Premium(受取の時間価値 ÷ 株価)の大きい順に並んでいました。上位には、個別株や指数の値動きを2〜3倍にするレバレッジ型 ETF(MSTX・KORU など)が並びます。受取の大きさで並べると、値動きの荒いものが上に来る——上で書いたことが、初期表示でそのまま確かめられます。
手順1:買いたい銘柄から始める
一覧を上から眺めるのではなく、先に「この値段なら持ちたい」銘柄を決めておきます。この画面には銘柄名を指定するフィルタは無く、方法は2つです。
- In Watchlist:Market Chameleon に登録した自分のウォッチリストで絞る(いちばん確実)
- 一覧の右上の Search 欄:銘柄コードを入れて、その銘柄の行だけを表示する
この記事では、大型ハイテク株(いわゆるマグニフィセント・セブン)を「下がったら買いたい」候補として例にします。まず Underlying Stock Parameters タブの In ETF を QQQ - Nasdaq 100 にして対象を絞り、そのあと Search 欄で1銘柄ずつ見ます。
手順2:満期と権利行使価格の位置を決める
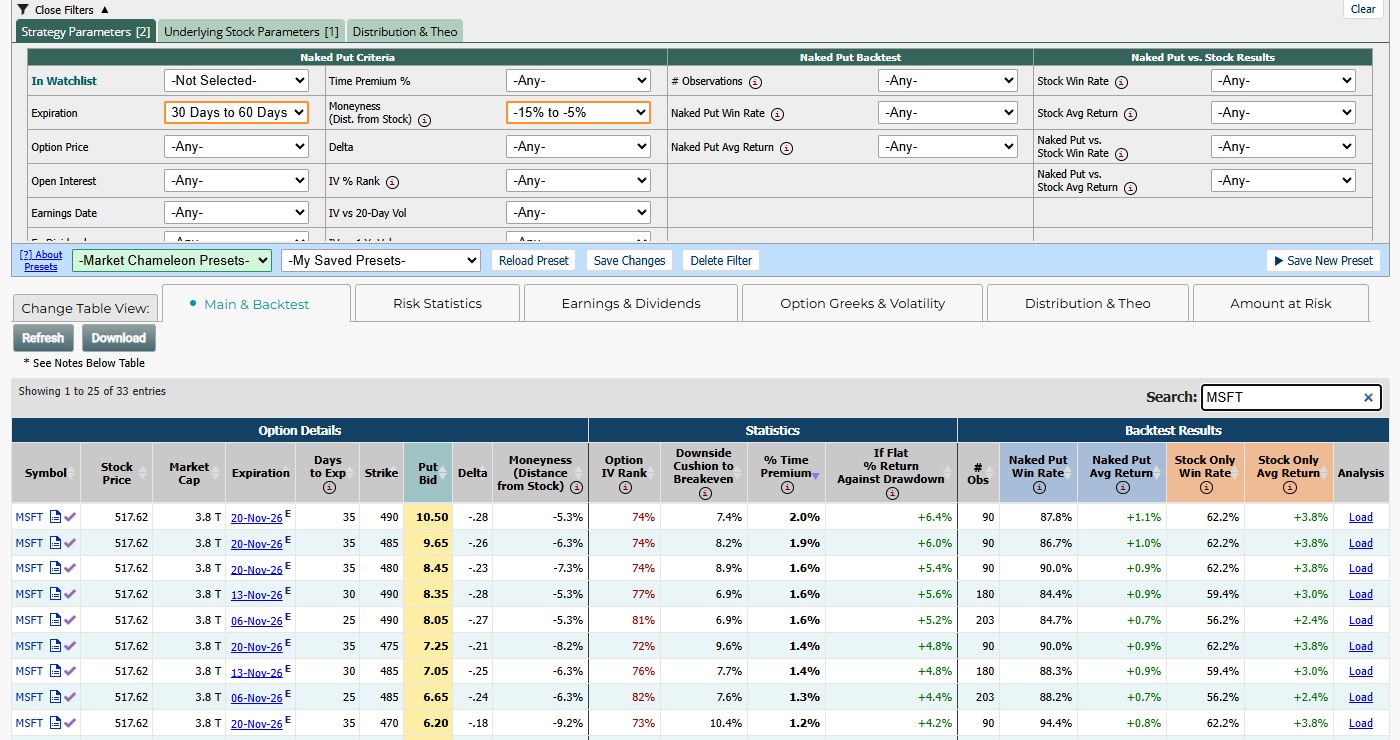
Expiration を 30 Days to 60 Days(この日の該当は11月6日・13日・20日満期)にすると 35,733件。Moneyness (Dist. from Stock)(株価からの距離)の選択肢は Below -25%/-25% to -15%/-15% to -5%/-5% to +5%/-2% to +2%/+5% to +15% などで、「株価の5〜10%下」に近い -15% to -5% を選ぶと 8,886件。In ETF を QQQ - Nasdaq 100 にして 1,637件です。
Search 欄に MSFT と入れると、マイクロソフトの候補が33行に絞られました。いちばん上の行はこうです。
- 株価 517.62ドル、11月20日満期・権利行使価格490ドル(株価から −5.3%)
- Put Bid(受取)10.50ドル、Delta −0.28、Option IV Rank 74%
- Downside Cushion to Breakeven(損益分岐点までの余裕)7.4%
手順3:受取を、確保する現金に対する年率で比べる
一覧には「確保する現金に対する利回り」の列がありません。% Time Premium は株価に対する割合、If Flat % Return Against Drawdown は Market Chameleon が過去の下落幅などから見積もった「危険にさらす金額」に対する割合で、どちらも「権利行使価格×100株を現金で用意する」前提の利回りとは分母が違います。自分で計算します。
受取 ÷ 権利行使価格 を、満期までの日数で年率に直します。
| 候補 | 受取 ÷ 確保する現金 | 満期まで | 単純年率 | 損益分岐点 |
|---|---|---|---|---|
| MSFT 490ドル(11/20満期) | 10.50 ÷ 490 = 2.14% | 49日 | 約16% | 479.50ドル(−7.4%) |
| NVDA 220ドル(11/13満期) | 3.85 ÷ 220 = 1.75% | 42日 | 約15% | 216.15ドル(−7.7%) |
| NBIS 230ドル(11/13満期) | 17.90 ÷ 230 = 7.78% | 42日 | 約68% | 212.10ドル(−12.7%) |
NBIS(ネビウス)は、同じ条件で一覧の上位に出てきた銘柄です。年率68%は魅力的に見えますが、それだけ大きな値動きを市場が見込んでいるということです。「買いたい銘柄」ではなく「受取が大きい銘柄」から選ぶと、こうした候補に引き寄せられます。なお年率は、満期のたびに同じ条件で売り続けられ、一度も株を買わずに済んだ場合の数字です。
手順4:決算をまたぐかを確かめる
MSFT の行の満期日には小さく E が付いています。Table Notes にあるとおり「満期までに決算がある」という印で、マウスを重ねると Next Earnings: 28-Oct-2026 to 30-Oct-2026 [Est](推定)と出ました。
そこで Earnings Date を After Expiration -or- None(決算が満期より後、または予定なし)にすると、1,637件が 374件 に減りました。約8割の候補が、満期までに決算をまたいでいたことになります。マグニフィセント・セブンを1銘柄ずつ Search で確かめると、残ったのは NVDA だけでした。MSFT・AAPL・AMZN・GOOGL・META・TSLA は、この条件では0件です。10月下旬から11月初めが決算シーズンにあたるためです。
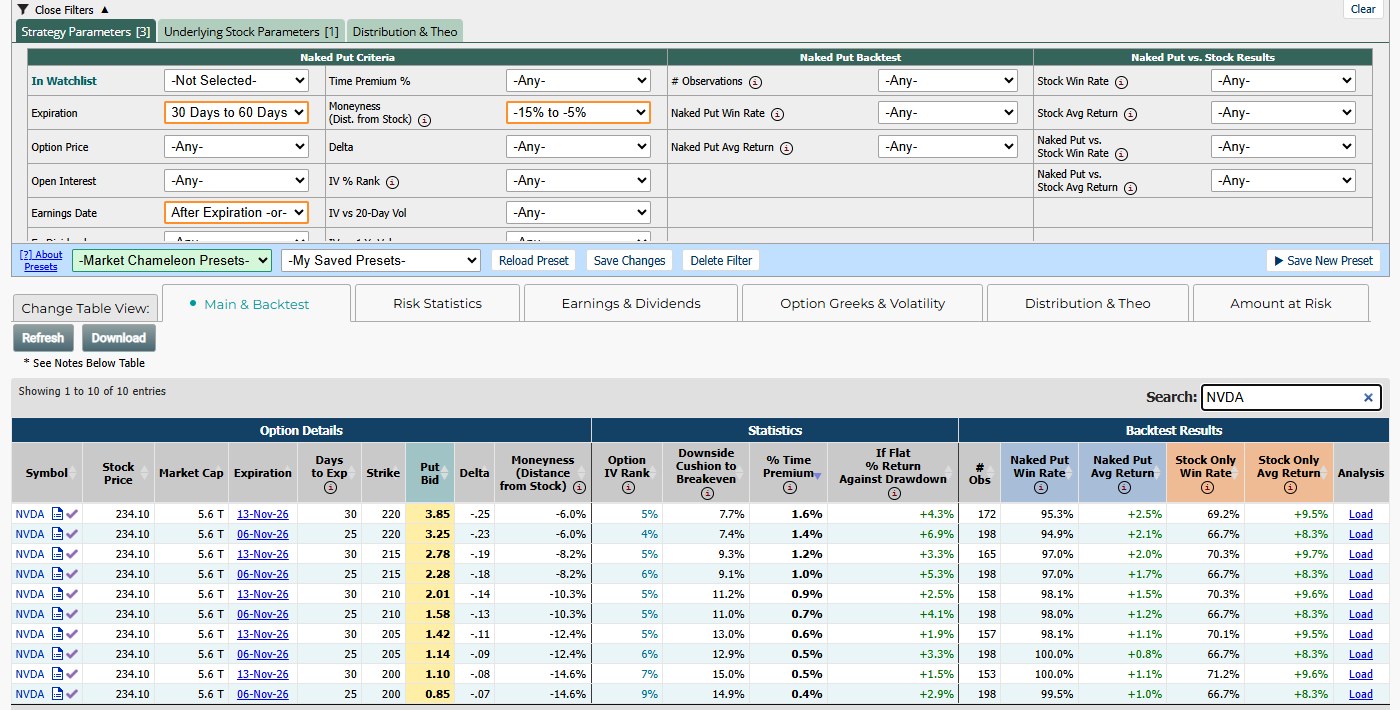
残った NVDA も、11月20日満期の行は消え、11月6日・13日満期だけになっています。NVDA の銘柄ページを開くと、次回決算は 11月17日の引け後。20日満期は決算をまたぐので外れた、ということです。
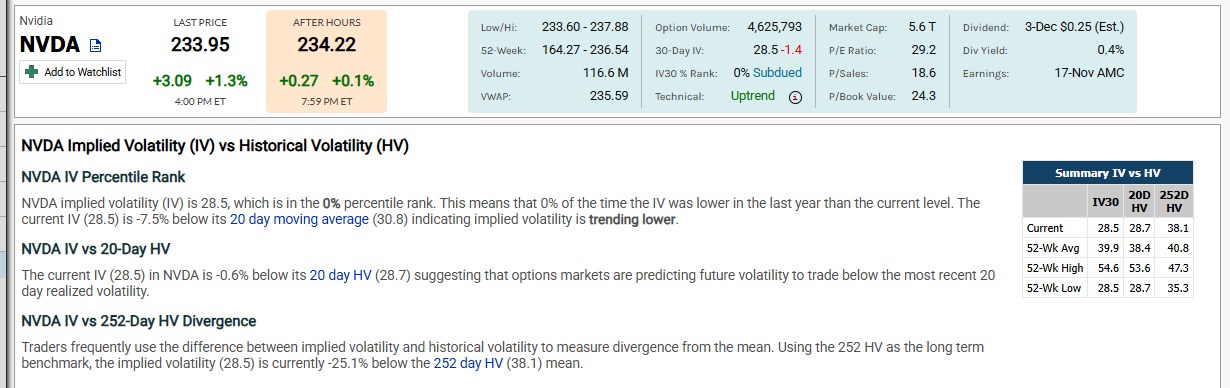
決算をまたがない NVDA にも、確かめておきたい点があります。銘柄ページの Volatility → Implied Volatility では、30-Day IV が 28.5、IV30 % Rank は 0%。過去1年の IV30 は 28.5〜54.6(平均39.9)で、いまが1年でいちばん低い水準でした。受取が「いつもより少ない」時期だということです。
決算をまたぐ候補を選ぶなら
決算をまたぐプット売りが、いけないわけではありません。ただし受取が大きく見えるのは、決算で一晩に大きく動く分を市場が値段に入れているからです。MSFT の490ドルなら、決算で株価が損益分岐点の479.50ドルを割り込めば、その差がそのまま評価損になります。「その値段で買えたら満足」という前提が、決算後の値段でも成り立つかを考えてから決めてください。
買うことになったら、次はカバード・コール
株を買うことになった場合は、その100株を使ってカバード・コール(持っている株に対してコールを売る)に移る、という続け方がよく知られています。株を待つ間はプットを売り、持ったらコールを売る。この流れの後半はCovered Call Screener の使い方で解説しています。
始める前に確かめたいこと
- 証券会社でプット売りが許可されているか(口座の種類や取引レベルによって異なります)
- 権利行使価格×100株分の現金が、ほかの用途と重ならずに確保できるか
- 米国株オプションの利益は原則として雑所得の総合課税になる点(税金の基本)
Market Chameleon を試してみる
Naked Put Screener で、買いたい銘柄の権利行使価格と受取を一覧で比べられます。無料トライアルで実際に試せます。
※この記事は投資助言ではなく、根拠ある情報提供として書いています。特定の銘柄の売買を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。
まとめ
- キャッシュ・セキュアード・プットは、権利行使価格×100株分の現金を確保してプットを売る方法。「下がったら買いたい」を、待つ間も受取のある形にする。
- 買うことになった場合の実質の取得価格は「権利行使価格 − 受取」。
- 株価が大きく下がっても買う義務は消えない。その値段で持ちたい株だけを対象にする。
- 受取の大きさで銘柄を選ばない。受取が大きいのは危険が大きいから。
- 利回りは「受取 ÷ 権利行使価格」を自分で年率に直す。スクリーナーの % 列は分母が違う。
- 満期までの決算を確かめる。2026年10月2日時点では、30〜60日満期のマグニフィセント・セブンのうち決算をまたがないのは NVDA だけだった。
※本記事内のスクリーンショットは MarketChameleon.com のものです(© Market Chameleon)。「架空の例」とした数値は説明用です。それ以外の数値は2026年10月2日に取得した実画面の値です。
あわせて読むと理解が深まる