その強気スプレッド、何と比べて「安い」のか|Market Chameleonの「Debit Call Spread スクリーナー」で2本足の割高・割安を測る手順
Market Chameleonのデビット(ロング)コールスプレッド・スクリーナーで、2本足のスプレッドが割高か割安かを測る手順。過去の株価分布ベースとIVベース、2つの理論値がなぜ食い違うのか、%Rankの正体は何かを2026年8月11日の実データで確認します。
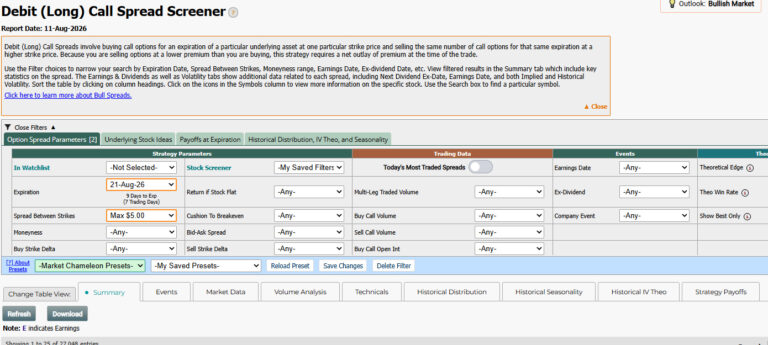
Market Chameleonのデビット(ロング)コールスプレッド・スクリーナーで、2本足のスプレッドが割高か割安かを測る手順。過去の株価分布ベースとIVベース、2つの理論値がなぜ食い違うのか、%Rankの正体は何かを2026年8月11日の実データで確認します。
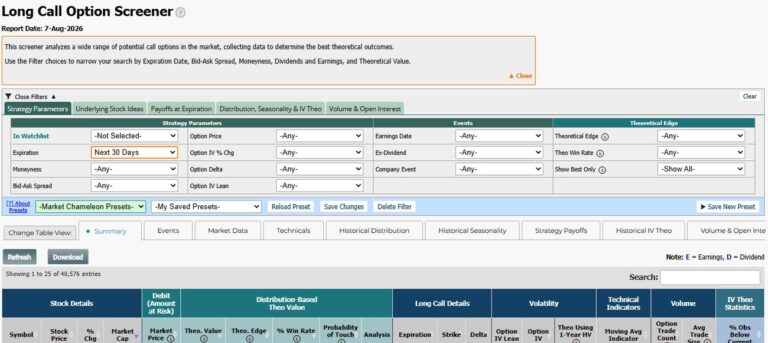
コールを買うとき、同じ銘柄・同じ満期でも約定する値段は板の状態で変わります。Market Chameleonの Long Call Option Screener にある「Option IV Lean」は、そのオプションのIVが周りのストライクと比べてどちら側へずれているかを Bid Lean / Ask Lean のラベルで示す列です。2026年8月7日クローズの実データで、40,576件を4,234件に絞る手順と、Leanを割安さと混同しないための注意点をまとめます。
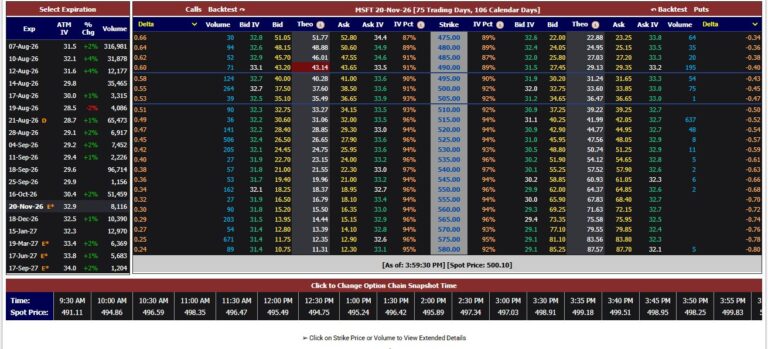
オプション・チェーンの数字だけでは、その1枚が高いか安いかは判断できません。Market Chameleonの「IV Theo Value」は、満期までの日数・スポットからの距離・決算までの日数が似ている過去の局面を探し、そのときのインプライド・ボラティリティから理論値を計算し直します。MSFTの実測値で手順を追います。
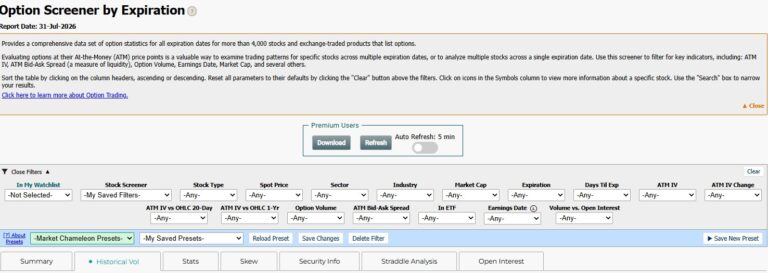
Market Chameleonの「Option Screener by Expiration」にある Historical Vol タブで、ATM IVと20日・1年の実現ボラティリティ(OHLC Vol)を並べて比較し、IVが実現ボラより割高な銘柄を34,195件から284件まで絞り込む手順を、実データの画面で解説します。
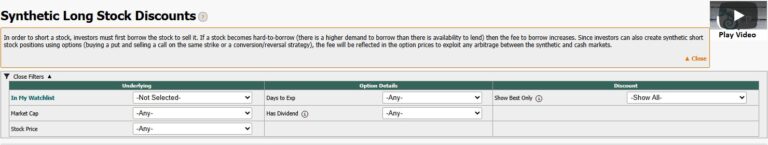
Market Chameleonの「Synthetic Long Stock Discounts」は、コール買い+プット売りで作る合成ロングが現物株より何%安く買えるかを一覧にした画面です。割引の正体である借株コスト(hard-to-borrow)の読み方、配当銘柄との切り分け、そして割引が売買コストに埋もれる条件までを実データの画面で解説します。
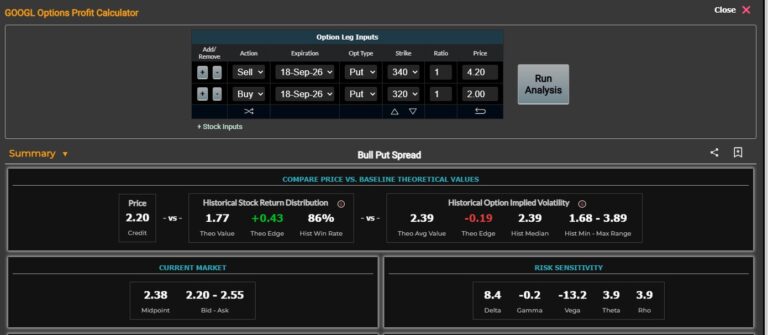
ブル・プット・スプレッドは、プット側のIVスキューにより「安いIVを売って高いIVを買う」側に構造的に固定されます。GOOGLの実測でその差を数値化し、さらに株価リターン分布ベースとIVベースで理論値の符号が逆転する理由を、Market Chameleonの画面で確認する手順を解説します。
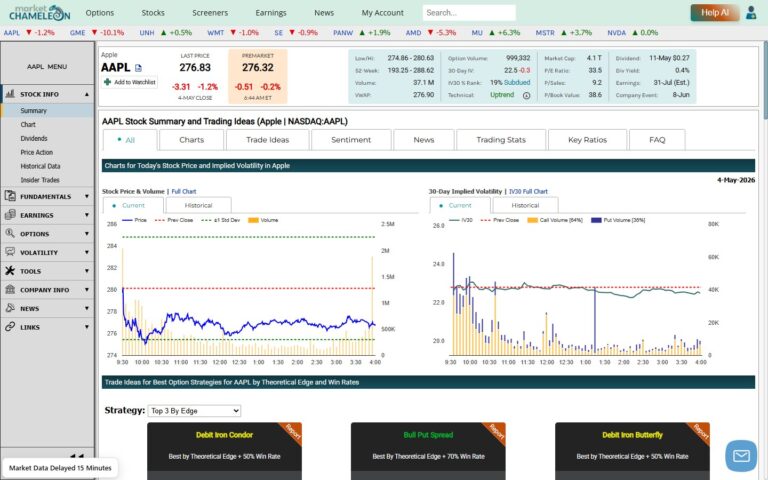
MarketChameleonのImplied Volatility機能を使って、IV30とヒストリカルボラティリティを比較し、オプションが過大評価されている銘柄を見極める方法を解説します。
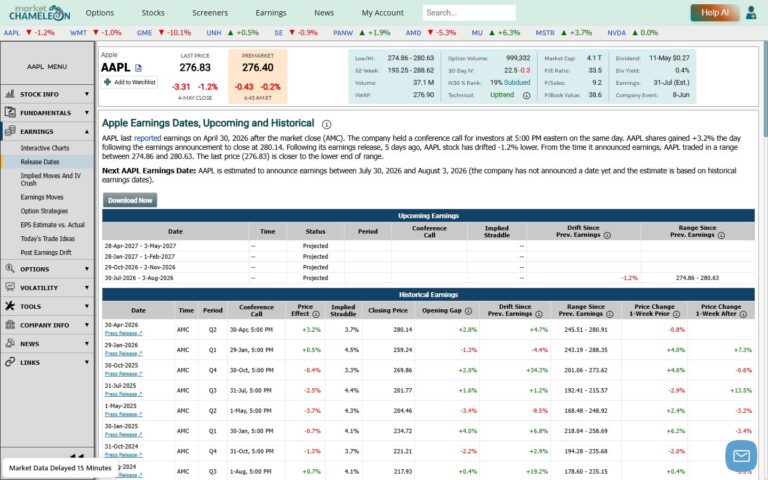
MarketChameleonのImplied Moves And IV Crash機能を使い、決算前後のIV(インプライドボラティリティ)の変化パターンを過去データから読み解く方法を守屋史章氏が解説します。

MarketChameleonのImplied Vol. Moversを使い、インプライドボラティリティと実際の変動幅を比較してロングストラドル・ショートストラドルに適した銘柄をスクリーニングする方法を解説します。

MarketChameleonのStrategy Benchmark機能を使い、ストラドルなどのオプション戦略コストが過去の履歴と比べて割高か割安かをパーセンタイルランクで判断する方法を解説します。