※この記事は MarketChameleon 非公式の日本語教育ガイドです。MarketChameleon 社が発行・推奨・スポンサーしているものではありません。掲載しているスクリーンショットは操作説明の目的でのみ使用しています。
コールを1枚買うだけなら「このIVは高いか安いか」で話が済みます。ところが権利行使価格の違うコールを1枚買って1枚売るスプレッドになると、その物差しが急に効かなくなります。買う側のIVが高くても、売る側のIVがもっと高ければ、スプレッドとしてはむしろ安いからです。Market Chameleon のデビット(ロング)コールスプレッド・スクリーナーは、この2本足をまとめて過去と比べるための画面です。この記事では2026年8月11日クローズの実データで、27,048本のスプレッドをどう読むかを説明します。
この記事でわかること
- なぜ30日IVでは2本足のスプレッドの割高・割安を測れないのか
- この画面には理論値が2つあり、同じスプレッドで数字が食い違うこと(実測 +183.4% と +95.2%)
- % Rank が何を数えた値なのか(自分で検算した結果)
- 当日たくさん組まれたスプレッドを出来高順に見つけて、過去のどのへんの値段かを確かめる手順
- 理論的エッジが大きいのに勝率が9.1%、という行をどう解釈するか
なぜ「30日IV」ではスプレッドを測れないのか
この画面の設計思想は、Market Chameleon 共同創業者の Dmitry Pargamonik 氏が同社のウェビナーで説明しています。要点はこうです。IV30(30日・定常満期・アット・ザ・マネーのインプライド・ボラティリティ)は、あくまで「満期30日のATMオプション1本」の物差しです。スプレッドは権利行使価格の違う2本を組み合わせたものなので、この物差しでは測れません。
実際の数字で見ると分かりやすいはずです。今回の画面で先頭に出ていた NVDA の 21-Aug-26 満期 240/245 コールスプレッドは、こうなっていました。
- 買う 240 コール:Ask IV 33.8
- 売る 245 コール:Bid IV 35.3
売る側のほうがIVが高いのです。仮にNVDA全体のIVが歴史的に高い水準だったとしても、それは「買う240コールが割高」を意味するだけでなく「売る245コールも割高」を意味します。相殺されたあとにスプレッドの値段として何が残るかは、両方のIVの関係を見ないと分かりません。IVが低い局面でも同じことが起きます。買うほうが安くても、売るほうがもっと安ければ、スプレッドは割高になり得ます。
画面の開き方
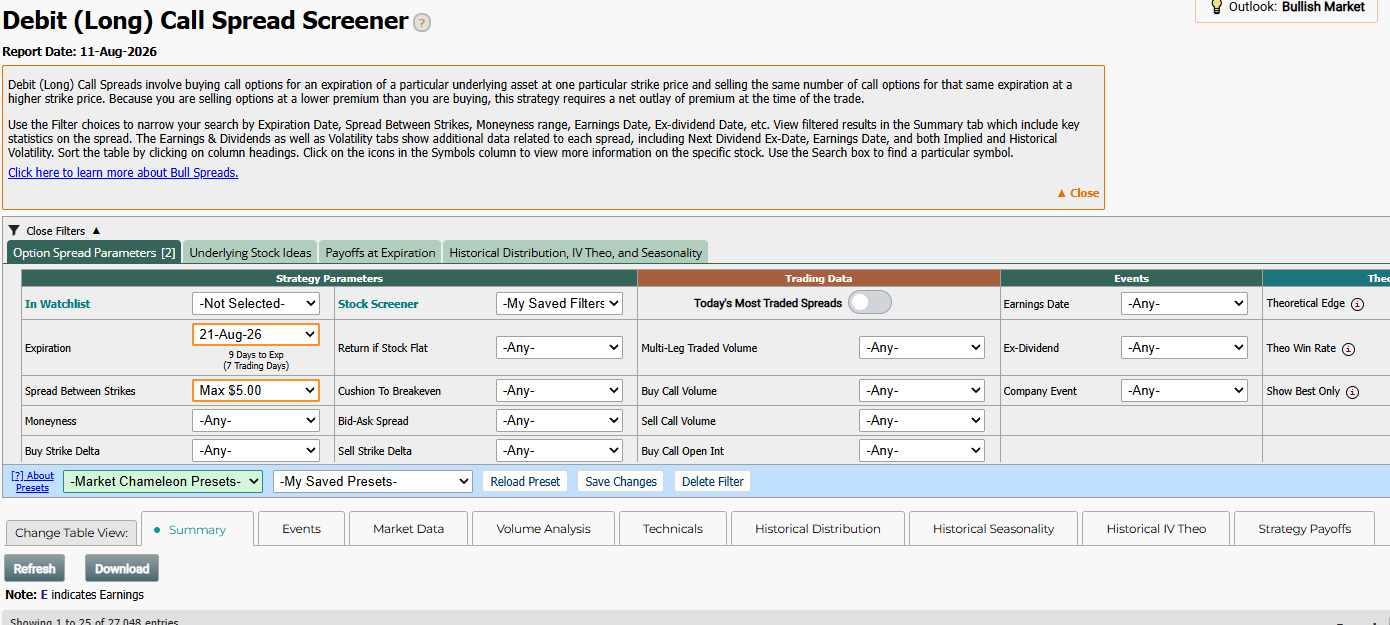
上部メニューの Screeners から Bull Call Spread を選びます。URLは /Screeners/BullCallSpreads で、開いたページの正式名称は Debit (Long) Call Spread Screener(デビット=正味の支払いがあるスプレッド)です。メニューの呼び名とページの見出しが違うので、探すときはどちらの語でも通じると覚えておくと迷いません。
初期状態は次のとおりでした(2026年8月11日)。
- Expiration:21-Aug-26(画面には「9 Days to Exp(7 Trading Days)」と併記されます)
- Spread Between Strikes:Max $5.00(=権利行使価格の幅が5ドル以内)
- この2つだけで 27,048件が該当
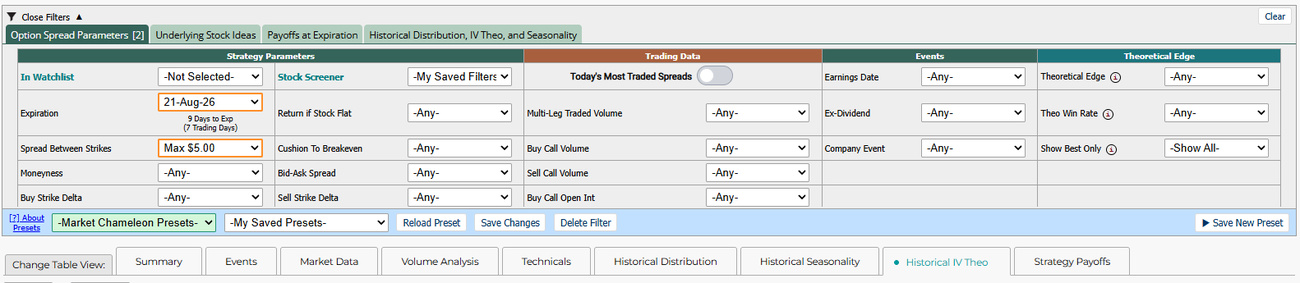
フィルタは4つのタブ(Option Spread Parameters/Underlying Stock Ideas/Payoffs at Expiration/Historical Distribution, IV Theo, and Seasonality)に分かれています。この記事で使う範囲では、Trading Data 列の Today’s Most Traded Spreads トグルと、Theoretical Edge 列の Theoretical Edge・Theo Win Rate の絞り込みを覚えておけば十分です。
そして重要なのが、表の上にあるテーブル切替タブです。左から Summary/Events/Market Data/Volume Analysis/Technicals/Historical Distribution/Historical Seasonality/Historical IV Theo/Strategy Payoffs の9枚。行(=スプレッドの一覧)は同じまま、表示される列だけが入れ替わります。
理論値は1つではない、が本記事の核心
ここが、この画面でいちばん誤解しやすいところです。Summary タブにも Historical IV Theo タブにも「Theo. Value」と「Theo. Edge」という同じ名前の列があります。しかし中身は別のモデルです。
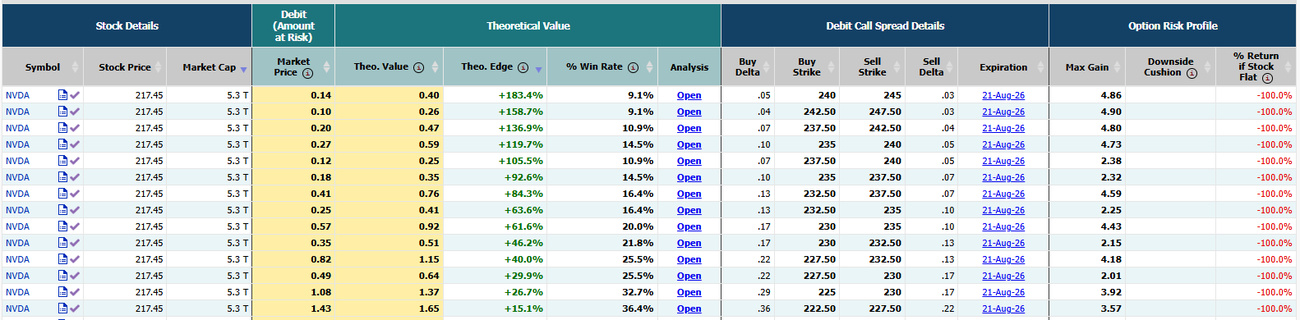
Summary タブ=過去の「株価の値動き」から作った理論値
ページ下部の About Historical Distributions に計算方法が明記されています。要約すると、満期まで20日あるなら過去にさかのぼって20日間の保有期間の値動きを集め、その分布からスプレッドの期待値を出す、というものです。決算の扱いも明示されていて、満期までに決算があるなら決算を含む期間だけ、無いなら決算を含まない期間だけを使います。
Historical IV Theo タブ=過去の「IV」から作った理論値
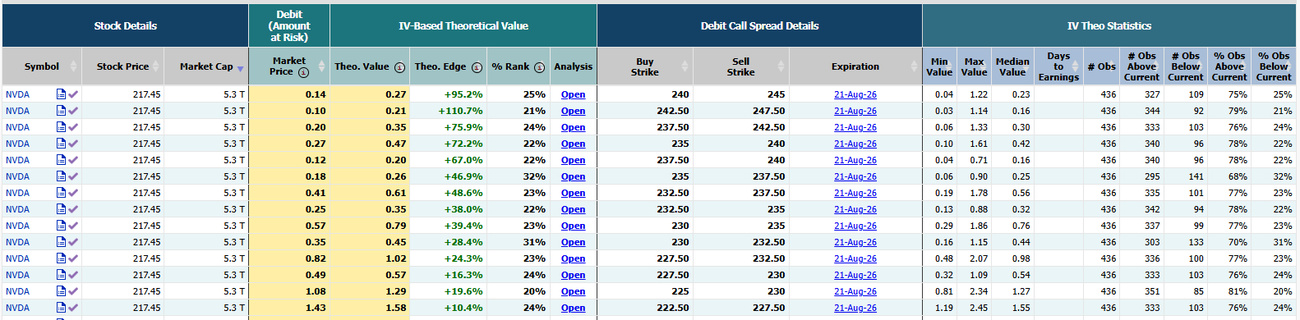
こちらの列の説明文はこうです。「残存日数が近い似たオプションの過去のインプライド・ボラティリティを使い、現在の株価と金利のもとでスプレッドのIVベースの理論値を計算する」。つまり株価がどう動いたかではなく、この2本のオプションが過去いくらで値付けされていたかを基準にしています。
同じ行で、数字はここまで違う
同じ画面・同じ瞬間の NVDA(株価 217.45)の4行を並べます。市場価格はどちらのタブでも同じで、変わるのは理論値とエッジです。
| スプレッド(21-Aug-26) | 市場価格 | Summary の理論値/エッジ | Historical IV Theo の理論値/エッジ |
|---|---|---|---|
| 240 / 245 | 0.14 | 0.40 / +183.4% | 0.27 / +95.2% |
| 242.50 / 247.50 | 0.10 | 0.26 / +158.7% | 0.21 / +110.7% |
| 237.50 / 242.50 | 0.20 | 0.47 / +136.9% | 0.35 / +75.9% |
| 235 / 240 | 0.27 | 0.59 / +119.7% | 0.47 / +72.2% |
先頭行なら、同じ 0.14 のスプレッドが「理論値0.40(+183.4%お得)」にも「理論値0.27(+95.2%お得)」にも見えます。どちらかが間違っているのではありません。「過去の株価の動き方から見て安い」と「過去のIVの付き方から見て安い」は別の質問だ、というだけです。この画面を使うときは、いま自分がどちらのタブを見ているのかを必ず意識してください。
表示の丸めについて(自分で検算した結果)
エッジは理論値と市場価格から計算できます。240/245 の場合 (0.27 − 0.14) ÷ 0.14 = +92.9% で、表示の +95.2% と少しずれます。逆算すると内部の理論値は 0.2733 で、表示が小数2桁に丸められているためでした。表示は丸められていると理解しておけば、細かいずれに悩まずに済みます。
% Rank の正体を数えて確かめる
Historical IV Theo タブの % Rank は、列の説明文によれば「過去の理論値の集まりの中で、現在の市場価格を下回っていた観測がどれだけあったか」を示すパーセンタイルです。同じ表には # Obs(観測数)・# Obs Below Current・% Obs Below Current も並んでいるので、実際に割り算して確かめられます。
| スプレッド | 観測数 | 現在値を下回る観測 | 割り算 | 表示の % Rank |
|---|---|---|---|---|
| RIOT 20 / 22 | 426 | 415 | 97.4% | 97% |
| SLV 62 / 66 | 500 | 353 | 70.6% | 71% |
| PBF 65 / 70 | 110 | 110 | 100% | 100% |
| NVDA 240 / 245 | 436 | 109 | 25.0% | 25% |
一致しました。% Rank は「過去の観測のうち、いまの値段より安かったものの割合」です。97%なら、過去の観測の97%はいまより安かった=歴史的に見て高い端にいる。25%なら、75%はいまより高かった=安い端にいる。数字が大きいほど高い、と覚えます。
実際に使う:出来高順に見てから、過去と比べる
27,048件を上から眺めても仕方がないので、実際に組まれているスプレッドから見ます。Volume Analysis タブに切り替えて、Volume の列見出しをクリックして降順に並べます。
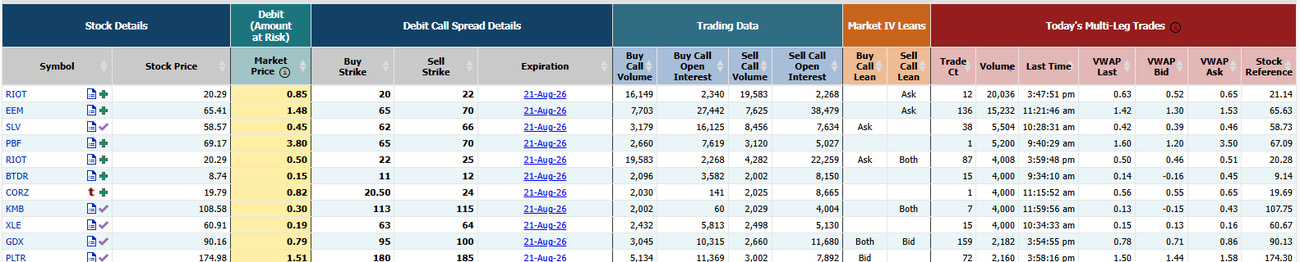
この日の上位はこうなりました。
| 銘柄 | スプレッド(21-Aug-26) | 市場価格 | 当日出来高 | 約定件数 | 約定のVWAP |
|---|---|---|---|---|---|
| RIOT | 20 / 22 | 0.85 | 20,036 | 12 | 0.63 |
| EEM | 65 / 70 | 1.48 | 15,232 | 136 | 1.42 |
| SLV | 62 / 66 | 0.45 | 5,504 | 38 | 0.42 |
| PBF | 65 / 70 | 3.80 | 5,200 | 1 | 1.60 |
並び順を保ったまま Historical IV Theo タブへ切り替えると、同じ行が過去と比べてどのあたりの値段なのかが読めます。
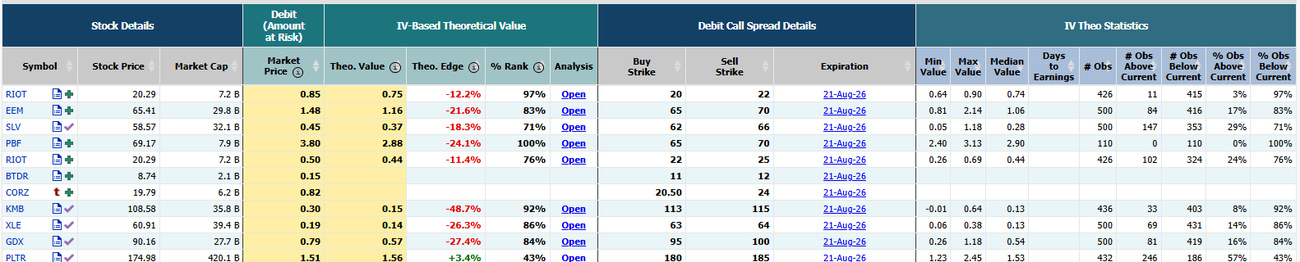
| 銘柄 | 市場価格 | IVベース理論値 | エッジ | % Rank | 過去の最小/中央/最大 |
|---|---|---|---|---|---|
| RIOT 20/22 | 0.85 | 0.75 | −12.2% | 97% | 0.64 / 0.74 / 0.90 |
| EEM 65/70 | 1.48 | 1.16 | −21.6% | 83% | 0.81 / 1.06 / 2.14 |
| SLV 62/66 | 0.45 | 0.37 | −18.3% | 71% | 0.05 / 0.28 / 1.18 |
| PBF 65/70 | 3.80 | 2.88 | −24.1% | 100% | 2.40 / 2.90 / 3.13 |
| KMB 113/115 | 0.30 | 0.15 | −48.7% | 92% | −0.01 / 0.13 / 0.64 |
読みどころ1:提示されている値段と、実際に出合っている値段は違う
RIOT の 20/22 は、この日いちばん多く組まれたスプレッド(20,036枚)でした。市場価格は 0.85。過去の観測レンジは 0.64〜0.90 なので、0.85 はその上端すれすれ(% Rank 97%)です。
ところが同じ行の Volume Analysis を見ると、実際に約定した価格の加重平均は 0.63。約定時の気配の加重平均は 0.52〜0.65 でした。提示されている 0.85 をそのまま払った人は、ほとんどいなかったということです。列の説明文にあるとおり、Market Price は「買うほうを売り気配で、売るほうを買い気配で」執行したときの正味の支払い=もっとも不利な想定です。「高いから見送り」と決める前に、実際にいくらで出合っているかを見る価値があるのはこのためです。
ただし、この2つの数字は同じ瞬間のものではありません。約定時の株価参照値は 21.14 で、画面上の現在株価 20.29 とは開きがあります。時点の違いを承知のうえで、幅の感覚をつかむために使ってください。
読みどころ2:気配の幅が広い行は、数字が意味を失う
PBF の 65/70 は出来高5,200枚ですが、約定件数はたった1件。しかも約定時の気配は 1.20〜3.50 と極端に広く、実際の約定は 1.60 でした。市場価格 3.80・% Rank 100% という数字は事実ですが、この気配の幅では「歴史的に最も高い」と言い切っても実務上の意味は薄いです。% Rank を見る前に、約定件数と気配の幅を見る。これは順番の問題です。
読みどころ3:理論値が空欄になる行がある
出来高上位に入っていた BTDR(11/12)と CORZ(20.50/24)は、Historical IV Theo タブで理論値・エッジ・% Rank がすべて空欄でした。過去の似た状況の観測が足りないと、この画面は数字を出しません。決算をまたぐ局面などで起きます。空欄は「割高でも割安でもない」ではなく「判定していない」です。観測1〜2件から無理に平均を出さない設計は、むしろ信頼できる挙動だと考えてよいと思います。
Analysis リンクで中身を開く
各行の Analysis 列にある Open をクリックすると、その1本の内訳が開きます。NVDA 240/245 の中身はこうでした。
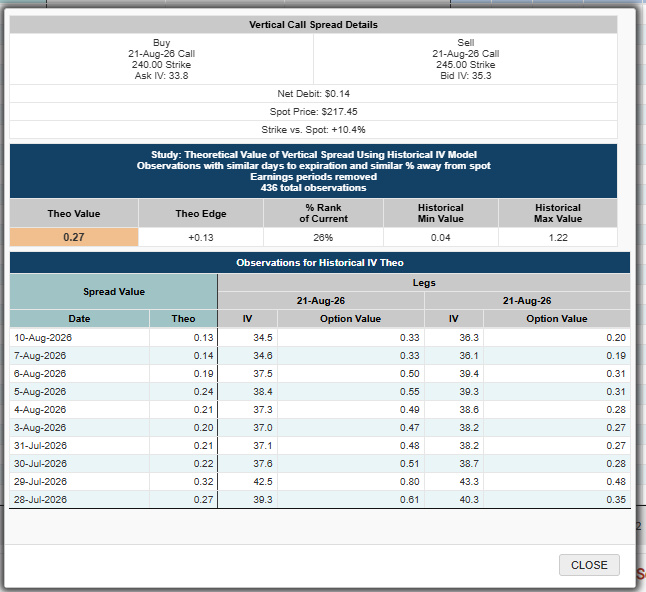
- Vertical Call Spread Details:買い 21-Aug-26 240.00 コール(Ask IV 33.8)/売り 21-Aug-26 245.00 コール(Bid IV 35.3)/Net Debit $0.14/Spot $217.45/Strike vs. Spot +10.4%
- 研究の条件:「残存日数が近く、スポットからの乖離率が近い観測」「決算期間は除外」「436件の観測」と明記されています
- 結果:理論値 0.27/理論的エッジ +0.13(金額表示)/% Rank of Current 26%/過去の最小 0.04・最大 1.22
- 観測の明細:日付ごとに、スプレッドの理論値と、両レッグそれぞれのIVとオプション価値が並びます(例:10-Aug-2026 はスプレッド 0.13、240コール IV 34.5・価値 0.33、245コール IV 36.3・価値 0.20)
この明細が、記事の冒頭に書いたことの答え合わせになっています。どの日付を見ても、売る245コールのIVのほうが買う240コールより高い(34.5対36.3、34.6対36.1、37.5対39.4…)。片方のIVだけを追いかけても、この構造は見えません。
なお、ポップアップの % Rank は 26%、一覧表の % Rank は 25% でした。丸めの位置が違うだけと考えられますが、1%刻みの精度を前提にした使い方はしないほうが無難です。
ちなみに、表の Expiration 列のリンクからは、その2本の脚を開いた状態のオプションチェーン(/Overview/{銘柄}/OptionChain?e=…&openopts=…)へ直接飛べます。周辺の権利行使価格と並べて確かめたいときはここからどうぞ。
エッジが大きい=勝ちやすい、ではない
この記事でいちばん誤解してほしくないこと
Summary タブで理論的エッジ +183.4% と表示されていた NVDA 240/245 は、同じ行の % Win Rate が 9.1% でした。さらに % Return if Stock Flat は −100.0%。株価が動かなければ全額失う建玉です。
これは矛盾ではありません。最大利益は 4.86(=権利行使価格の幅5.00 − 支払い0.14)で、リスク1に対してリターンは約35。10回に1回当たれば期待値が合う、という構造の宝くじだからです。エッジは期待値の話、勝率は頻度の話で、両方を見ないと自分が何を買っているのか分かりません。
そのほか、使う前に押さえておきたい前提です。
- 表示は15分遅延です。画面下部に「Market Data Delayed 15 Minutes」と常時表示されています。発注前の板は必ず証券会社側でご確認ください。
- 2つの理論値を混ぜて語らないこと。「エッジ+183%で、% Rank は25%」のように別モデルの数字を1つの結論に束ねると、根拠が二重になります。
- 決算の扱いがモデルごとに違います。Summary 側は「決算を含む期間だけ/含まない期間だけ」を状況に応じて選び、Historical IV Theo 側は決算期間を除外します。決算をまたぐ満期を見るときは、この差を意識してください。
- この画面は候補を絞る道具であって、判断そのものではありません。権利行使価格の選び方も、枚数も、いつ手仕舞うかも、ここには書かれていません。
よくある質問(FAQ)
Q. Summary と Historical IV Theo、どちらの理論値を見ればいいですか。
A. 質問が違うので、目的で選びます。「この値段で満期まで持ったら、過去の株価の動き方からして割に合うか」なら Summary、「この2本のオプションは、過去の値付けと比べて高いのか安いのか」なら Historical IV Theo です。執行の判断(いま買うか待つか)に近いのは後者です。
Q. % Rank が低ければ買っていいということですか。
A. いいえ。% Rank は「過去と比べた値段の位置」だけを示します。安い理由がある(原資産の見通しが変わった等)可能性は数字の外にあります。安さと勝ちやすさは別の話です。
Q. 理論値が空欄の行は避けるべきですか。
A. 「判定できていない」だけで、良し悪しの判定ではありません。ただし、この画面で比べるという目的には使えないので、別の材料が必要になります。
Q. デビット・コールスプレッドのベンチマークの記事とは何が違いますか。
A. ベンチマークのページは1銘柄について「ATMを買い、+5%を売る」定型のスプレッドのコストを定常満期で追いかけるものです。この記事のスクリーナーは銘柄をまたいで実在する個々の権利行使価格の組み合わせを絞り込みます。用途が「その銘柄の水準を知る」と「候補を探す」で分かれます。
まとめ
- 入口は Screeners → Bull Call Spread(
/Screeners/BullCallSpreads)。ページ名は Debit (Long) Call Spread Screener - 2本足のスプレッドは、IV30のような1本ものの物差しでは測れない。実測でも売る側のIV(35.3)が買う側(33.8)より高かった
- 理論値の列は2つあり、モデルが違う。同じ NVDA 240/245 で +183.4%(株価分布ベース)と +95.2%(IVベース)
- % Rank = 現在値を下回る観測数 ÷ 観測数。4例すべてで割り算が表示と一致した。大きいほど歴史的に高い
- Volume Analysis で出来高降順に並べてから Historical IV Theo で見ると、実際に組まれている建玉を過去と比べられる
- 提示価格と実際の約定は違う(RIOT は 0.85 表示に対し約定VWAP 0.63)。約定件数と気配の幅を先に見る
- エッジ +183.4% と勝率 9.1% は同居する。期待値と頻度は別々に確認する
Market Chameleon を試してみる
無料トライアルで、この記事で使った Debit (Long) Call Spread Screener と Historical IV Theo タブを実際に触って確かめられます。
※この記事は投資助言ではなく、根拠ある情報提供として書いています。最終的な投資判断はご自身の責任でお願いします。
※本記事の数値はすべて 2026年8月11日クローズ時点の実際の画面から取得したものです(15分遅延データ)。記載は執筆時点の情報であり、将来の結果を保証するものではありません。
あわせて読むと理解が深まる