0DTE(ゼロ・デイ・トゥ・エクスピレーション)とは、その日のうちに満期を迎えるオプションのことです。米国では SPX や SPY、QQQ に毎営業日の満期があり、取引量に占める割合が年々大きくなっています。ただ、「1日で勝負がつく」手軽さの裏で、値動きの読み違いがそのまま損失になる、きわめて速い取引でもあります。この記事では、当日満期のオプションが何を織り込んでいるのかを ATM ストラドルの値段から読み、マーケットカメレオン(Market Chameleon)の「0DTE Options Straddle Tracker」で、今日の値段が過去と比べて高いのか安いのかを確かめる手順を追います。
※この記事は MarketChameleon 非公式の日本語教育ガイドです。MarketChameleon 社が発行・推奨・スポンサーしているものではありません。掲載しているスクリーンショットは、ツールの操作説明の目的でのみ使用しています。当サイトではアフィリエイトプログラムを利用しています。
この記事でわかること
- 0DTE オプションが、通常の満期のオプションと何が違うのか
- ATM ストラドルの値段が「今日の想定値幅」になる理由
- Market Chameleon の 0DTE Options Straddle Tracker で、今日の値段を過去の値段・実際の値動きと比べる手順
- SPY の887日分で、ストラドルを上回って動いた日は何割だったか(10:00 時点で40%)
- 0DTE の買いと売り、それぞれの現実的なリスク
0DTE は「時間の値段」がほとんど残っていない
オプションの値段は、権利行使したときの価値(本質的価値)と、満期までに有利に動く可能性への値段(時間価値)でできています(本質的価値の解説)。当日満期のオプションは、残り時間が数時間しかないため、時間価値が1時間ごとに目に見えて減っていきます。
その結果、0DTE には次の2つの特徴があります。
- 値段が安い:同じ権利行使価格でも、1か月先の満期よりずっと少ない代金で買えます。
- 株価の動きに対する反応が極端:権利行使価格の近くでは、指数が少し動くだけでオプションの値段が何倍にもなったり、ほぼゼロになったりします。この反応の強さをガンマと呼びます。
安く買えて大きく増える可能性がある一方、何も起きなければその日のうちにほぼゼロになる。0DTE は、通常のオプション以上に「方向と大きさ」をその日のうちに当てる必要がある取引です。
ATM ストラドルの値段は「今日の想定値幅」
株価にもっとも近い権利行使価格(ATM)のコールとプットを1枚ずつ買う組み合わせを、ストラドルと呼びます。満期に利益が出るのは、株価が上下どちらかにストラドルの代金以上動いたときです。
逆に言えば、ストラドルの値段は、市場が「今日このくらいは動くだろう」と見込んでいる値幅と読むことができます。架空の例で、SPY が500ドルのとき当日満期の500ドルのコールが1.60ドル、プットが1.50ドルなら、ストラドルは3.10ドル。市場はこの日の値動きを、おおよそ上下3ドル程度(約0.6%)と見込んでいることになります。
ストラドルの値段で分かること・分からないこと
- 分かること:市場が今日どのくらいの値動きを織り込んでいるか。
- 分からないこと:上と下のどちらに動くか。そして、その見込みが当たるかどうか。
見込みが当たるかどうかは、過去に「ストラドルの値段」と「実際の値動き」を比べてどうだったかで確かめるしかありません。Market Chameleon の画面は、ちょうどその比較のためにあります。
Market Chameleon で今日の値段を過去と比べる手順
使う画面は「Zero Days to Expiration (0 DTE) Options Straddle Tracker」です(URL は marketchameleon.com/Reports/ExpiringOptionsReport)。銘柄を横断する一覧ではなく、SPY と QQQ の当日満期 ATM ストラドルだけを、過去の同じ時刻の値段・実際の値動きと突き合わせる画面です。
本記事の数値について
本文とスクリーンショットの数値は、2026年10月2日(金)の取引終了後に Market Chameleon の実画面から取りました(データは15分遅延)。過去データは2023年3月17日から2026年10月1日までの887営業日です。特定の売買を勧めるものではなく、数値は日々変わります。
手順1:銘柄と時刻を選ぶ
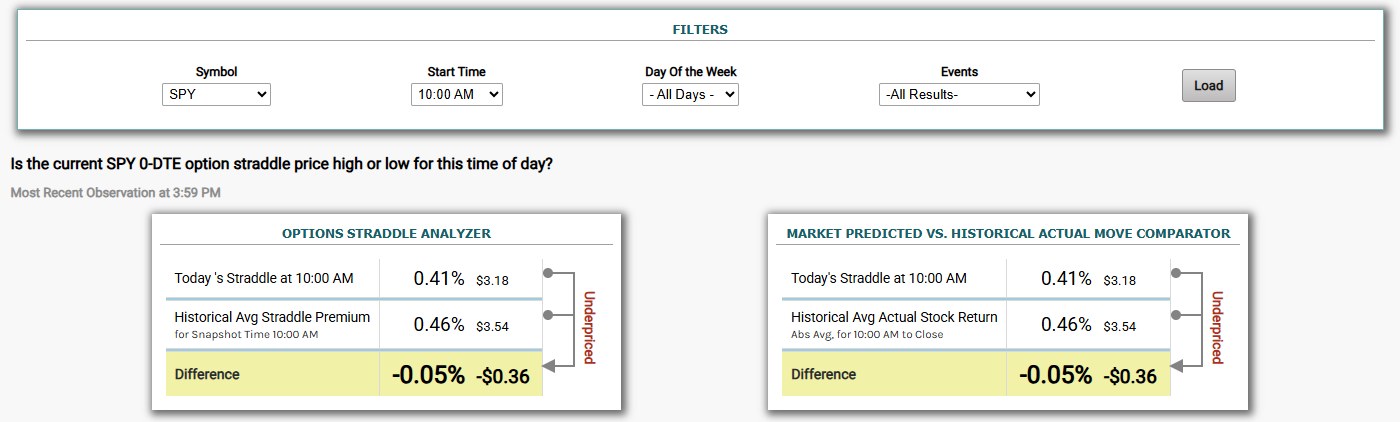
画面上部の FILTERS に4つの項目があります。
- Symbol:
SPY/QQQ/SPY vs. QQQの3択です。 - Start Time:ストラドルの値段を測る時刻。
9:30 AMから3:55 PMまで5分刻みで選べます。初期値は3:55 PM(引け5分前)なので、日中の判断に使うなら必ず変えてください。 - Day Of the Week:曜日で過去データを絞ります。
- Events:
FOMC Meeting・Interest Rate Decision・PMI・ISMなどの経済指標で、過去データを「その指標があった日」だけに絞れます。
選んだら右端の Load を押します。この記事では Symbol を SPY、Start Time を 10:00 AM(寄り付き30分後)にしました。同じ日でも残り時間で値段がまったく違うので、比べるときは必ず同じ時刻どうしです。この画面はそのために作られています。
手順2:今日の値段を、過去の値段・実際の値動きと比べる
Load すると、2つの箱が並びます。
| 箱の名前 | 比べているもの | 10月2日 10:00 の値 |
|---|---|---|
| OPTIONS STRADDLE ANALYZER | 今日のストラドル と 過去の同時刻のストラドルの平均(Historical Avg Straddle Premium) | 0.41%($3.18)対 0.46%($3.54)= −0.05%、Underpriced |
| MARKET PREDICTED VS. HISTORICAL ACTUAL MOVE COMPARATOR | 今日のストラドル と 過去の「10:00 から引けまで」の実際の値動き(絶対値)の平均 | 0.41% 対 0.46% = −0.05%、Underpriced |
左の箱は「いつもの値段と比べて高いか安いか」、右の箱は「いつもの実際の値動きと比べて高いか安いか」です。似ていますが、問いが違います。この日は、どちらで見ても今日のストラドルは過去平均をわずかに下回っていました。
時刻を変えると、結論が逆になることがある
初期値の 3:55 PM のまま見ると、同じ日の数字はこうでした。今日のストラドルは 0.08%($0.64)、過去の同時刻の平均は 0.11% で Underpriced。ところが右の箱では、3:55 から引けまでの実際の値動きの平均が 0.05% しかなく、Overpriced と出ます。「いつもより安い」と「実際の値動きより高い」は両立します。どちらの箱を見て判断したのかを、自分で言えるようにしておいてください。
手順3:ストラドルの値段と実際の値動きを並べて見る
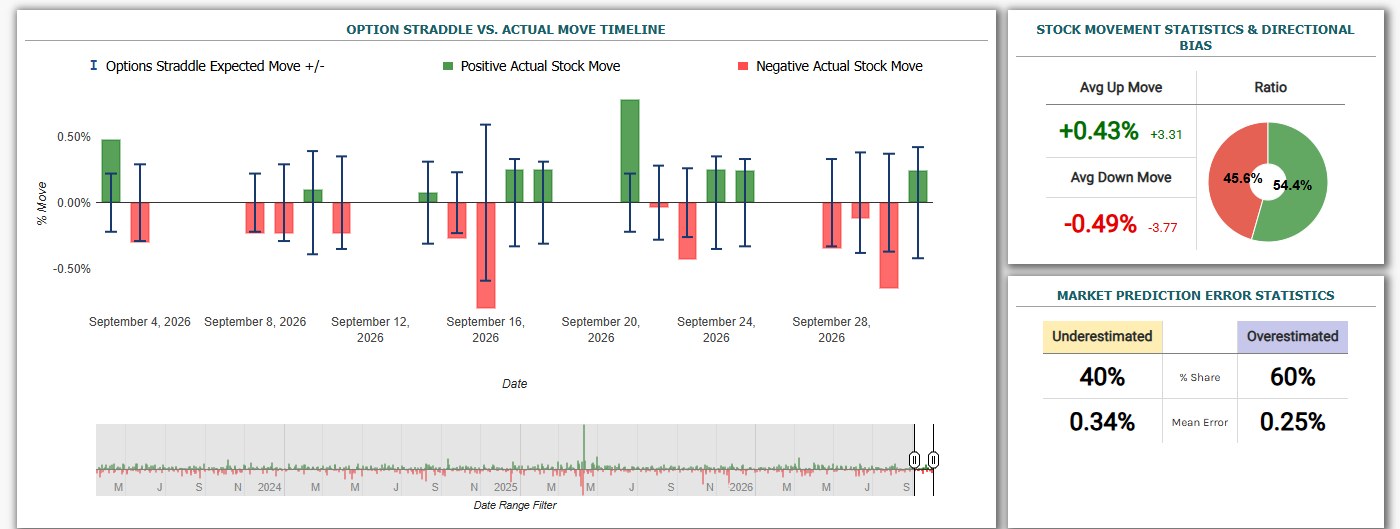
その下の OPTION STRADDLE VS. ACTUAL MOVE TIMELINE は、日ごとの「ストラドルが見込んだ幅(縦の線)」と「実際の値動き(緑=上昇・赤=下落の棒)」を重ねたグラフです。棒が線の外に出た日が、ストラドルの値段以上に動いた日です。直近20営業日(9月3日〜10月1日)を数えると、20日中9日が外に出ていました。
全期間の集計は、右の MARKET PREDICTION ERROR STATISTICS にまとまっています。10:00 時点の887日分では次のとおりです。
- Underestimated(実際の値動きがストラドルを上回った):40% の日。上回った幅の平均(Mean Error)は 0.34%
- Overestimated(実際の値動きがストラドルに届かなかった):60% の日。届かなかった幅の平均は 0.25%
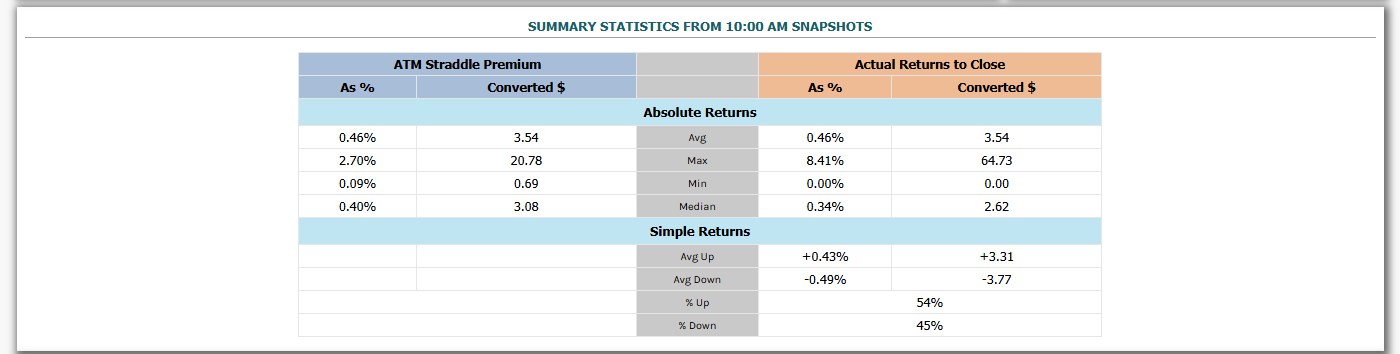
さらに下の SUMMARY STATISTICS では、ストラドルの平均 0.46% に対して実際の値動き(絶対値)の平均も 0.46%。平均で見る限り、10:00 時点の SPY の 0DTE ストラドルは、ほぼ実際の値動きどおりに値付けされていたことになります。ただし中央値は 0.40% 対 0.34% と実際の値動きのほうが小さく、最大値は 2.70% 対 8.41% と実際の値動きのほうがはるかに大きい。ふだんは見込みより動かず、まれに見込みの何倍も動く——これが平均の裏にある形です。
同じ時刻で 3:55 PM に切り替えると、Underestimated は 21%、Overestimated は 79% でした。引け間際のストラドルは、実際の値動きより高めに値付けされる日が多かったことになります。時刻によって偏りの向きと大きさが変わるので、自分が取引する時刻で必ず見直してください。
0DTE の買いと売り、それぞれの現実
手順3の数字は、どちらの立場にも冷静な判断材料になります。10:00 時点の SPY で言えば、買う側は6割の日に負け、売る側は4割の日に負け、そして平均ではほぼ釣り合っていました(手数料と売値・買値の差を除いた単純比較です)。
- ストラドルを買う側:実際の値動きが代金を上回る日でなければ利益が出ません。多くの日は少しずつ負け、まれに大きく勝つ形になりやすく、負けが続く期間に耐えられる資金配分が必要です。
- ストラドルを売る側:多くの日は少しずつ勝ちますが、想定外に動いた日に、それまでの利益を超える損失が出ることがあります。売りっぱなし(損失に上限のない売り)は、0DTE ではとくに危険です。売るなら外側のオプションを買って損失に上限をかけた形(アイアンコンドルなど)を前提にしてください(アイアンコンドルの記事)。
始める前に
- 0DTE は数時間で損益が決まります。日本時間では深夜から早朝の取引になるため、建てたまま眠ると判断の機会がありません。手仕舞いの条件は、建てる前に数字で決めておきます。
- 1回の損失がいくらまでなら許容できるかを先に決め、枚数はそこから逆算します。
- 米国株オプションの利益は原則として雑所得の総合課税です(税金の基本)。
Market Chameleon を試してみる
0DTE Options Straddle Tracker で、今日のストラドルの値段を過去の値段・実際の値動きと比べられます。無料トライアルで実際に試せます。
※この記事は投資助言ではなく、根拠ある情報提供として書いています。特定の銘柄の売買を勧めるものではありません。最終的な投資判断はご自身の責任でお願いします。
まとめ
- 0DTE は当日満期のオプション。時間価値がほとんど残っておらず、値段が安い代わりに反応が極端。
- ATM ストラドルの値段は、市場が見込む「今日の値幅」と読める。方向は分からない。
- Market Chameleon の 0DTE Options Straddle Tracker で、SPY/QQQ の今日の値段を、同じ時刻の過去の平均・実際の値動きと比べられる。初期値は 3:55 PM なので時刻を必ず変える。
- 10:00 時点の SPY(887日)では、実際の値動きがストラドルを上回った日は40%。平均ではほぼ釣り合うが、最大の値動きは8.41%に達していた。
- 買いは負けが続く期間、売りはまれな大損に備える。売るなら損失に上限のある形で。
※本記事内のスクリーンショットは MarketChameleon.com のものです(© Market Chameleon)。「架空の例」と書いた数値は説明用です。それ以外の数値は2026年10月2日に取得した実画面の値です。
あわせて読むと理解が深まる