※この記事は MarketChameleon 非公式の日本語教育ガイドです。MarketChameleon 社が発行・推奨・スポンサーしているものではありません。掲載しているスクリーンショットは操作説明の目的でのみ使用しています。
コールを買ってプットを売ると、現物株を買ったのとほぼ同じ損益になります。これを合成ロング(Synthetic Long)と呼びます。ふつうは現物とほぼ同じ値段に落ち着くのですが、ときどき合成のほうが明らかに安い銘柄が現れます。その差は市場のミスプライスではなく、たいていは「その株を借りるのがどれだけ大変か」という別のコストが、オプション価格に押し込まれた結果です。Market Chameleonの「Synthetic Long Stock Discounts」は、その割引が起きている銘柄を一覧にしてくれる画面です。この記事では実データの画面で、割引の読み方と、割引を素直に受け取ってはいけない場面を追いかけます。
この記事でわかること
- 合成ロング(コール買い+プット売り)の値段がどう決まるか
- 「Synth Price」「Synth Discount」「Synth Bid」「Synth Ask」の各列の読み方
- 割引の正体=借株コスト(hard-to-borrow)が価格に現れる仕組み
- 配当が原因の割引と、借株が原因の割引を切り分ける手順
- 割引率を満期までの日数で年率換算して比べる方法
- 表示された割引の大半が「取りに行けない」理由
合成ロングとは何か
同じ銘柄・同じ満期(限月)・同じ権利行使価格で、コールを買い、プットを売ると、満期時点の損益は現物株を買った場合とほぼ重なります。株価が権利行使価格より上ならコールが価値を持ち、下ならプットの売りで引き取ることになるからです。これが合成ロングです。
このとき、実質的にいくらで株を手に入れたことになるのかは、次の式で出ます。
合成ロングの実質取得価格
権利行使価格 + コールの価格 − プットの価格
コールに払った分だけ高くなり、プットで受け取った分だけ安くなる、というだけの話です。この数字が現物の株価より低ければ「合成のほうが安く買える」ことになります。
なぜ合成のほうが安くなるのか
この画面の上部には、Market Chameleon自身による説明が置かれています。要点はこうです。
株を空売りするには、まず株を借りてこなければなりません。借りたい人が多く貸せる株が少ない状態、つまりhard-to-borrow(借株困難)になると、借株料が上がります。ところがオプションを使えば、株を借りずに空売りと同じポジション(プット買い+コール売り、あるいはコンバージョン/リバーサル)が作れてしまいます。そのため、現物の空売りとオプションの間で裁定が働き、借株料はオプション価格のほうに反映されていく、という説明です。
結果として、借りにくい銘柄ではプットが相対的に高く、コールが相対的に安くなります。合成ロングはコールを買ってプットを売る組み合わせですから、この歪みをそのまま値引きとして受け取る形になります。逆に言えば、合成ロングを組んだ側は「株を貸している人」に近い立場になり、その対価として割引を受け取っているわけです。値引きは無料ではなく、誰かが払っている料金の裏返しです。
権利行使価格ごとにプットとコールのインプライド・ボラティリティ(IV)が食い違うこと自体はスキューとして広く知られていますが、この画面はそのスキューを「IVの差」ではなく「現物より何%安く買えるか」という現金の単位に置き換えて見せてくれる、と考えるとつかみやすくなります。
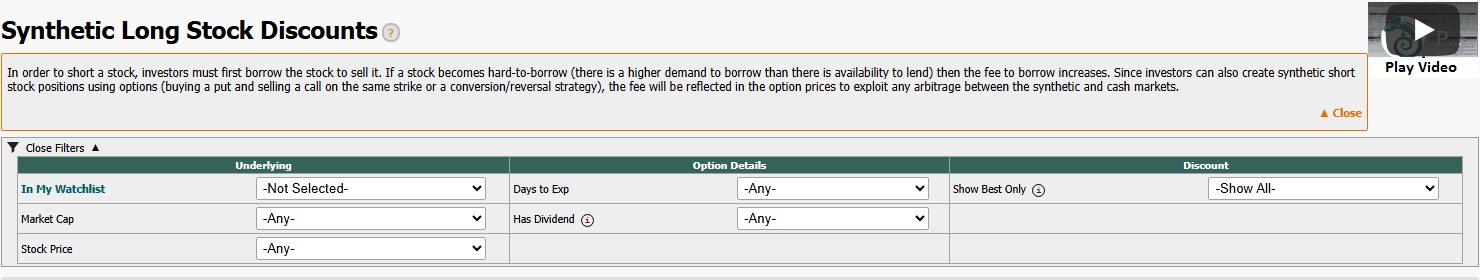
画面はMarket Chameleonにログインしたうえで「Reports」系のこのページ(marketchameleon.com/Reports/SyntheticLongStockDiscounts)を開くと表示されます。上部のオレンジ枠が今の説明、その下がフィルタ欄、さらに下が結果の一覧です。
表の列の読み方
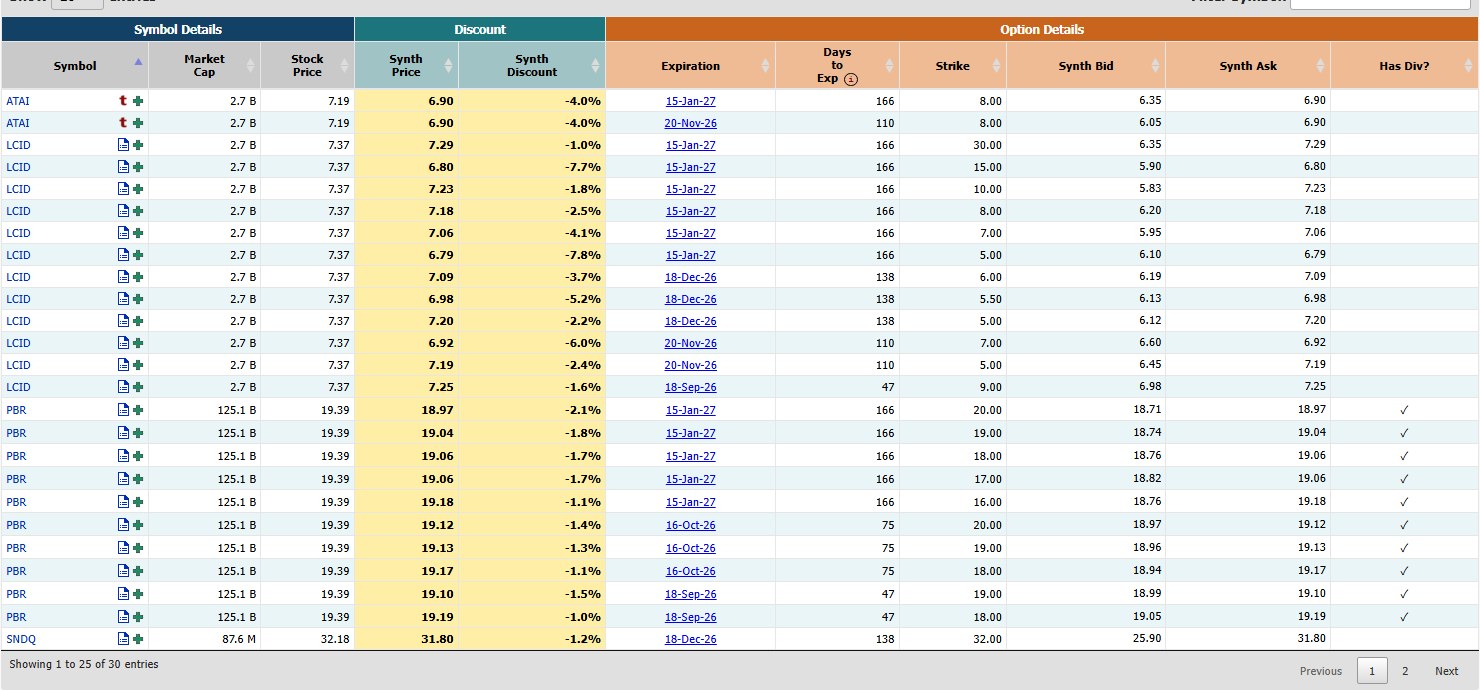
列は3つのブロックに分かれています。
- Symbol Details:Symbol(銘柄)/Market Cap(時価総額)/Stock Price(株価)。
- Discount:Synth Price(合成の実質取得価格)/Synth Discount(現物株価に対する割引率)。
- Option Details:Expiration(満期)/Days to Exp(満期までの日数)/Strike(権利行使価格)/Synth Bid/Synth Ask/Has Div?(満期までに配当があるか)。
Synth Ask は「今この瞬間に合成ロングを組むなら払うことになる値段」です。コールは売り気配(ask)で買い、プットは買い気配(bid)で売ることになるため、権利行使価格 + コールのask − プットのbid で計算されます。Synth Bid はその反対側、つまり合成を手放す(合成ショートを作る)側の値段で、権利行使価格 + コールのbid − プットのask です。
そして Synth Price の列は、実データで確認する限り Synth Ask と同じ値が入っています。つまりこの画面の割引率は、買い手が実際に払う側(不利な側)の気配で計算された、控えめな数字です。都合のよい中値で水増しされていない点は、この画面の誠実なところです。
実際の数字で確かめる
各セルにカーソルを合わせると内訳が出ます。ATAIの行(株価 7.19・満期 15-Jan-27・権利行使価格 8.00)では、コールのask 0.10、プットのbid 1.20 でした。
8.00 + 0.10 − 1.20 = 6.90。これが Synth Ask かつ Synth Price です。現物の 7.19 と比べると 6.90 ÷ 7.19 − 1 = −4.0%。表の Synth Discount の値と一致します。
LCID(株価 7.37・権利行使価格 5.00・コールask 3.20・プットbid 1.41)でも、5.00 + 3.20 − 1.41 = 6.79 で、割引は −7.8%。式はそのまま当てはまります。
配当が原因の割引を先に取り除く
ここがこの画面でいちばん間違えやすいところです。割引が出ていても、その原因が借株コストとは限りません。
合成ロングは現物株ではないので、保有していても配当を受け取れません。したがって、満期までに配当がある銘柄では、その配当の分だけ合成のほうが安くなるのが理論的に正しい状態です。これは歪みでも好機でもなく、ただの当然の差です。
実際、初期表示の一覧では PBR(株価 19.39・時価総額 125.1 B)の行がずらりと並び、割引は −1.0% 〜 −2.1% ほど出ていますが、右端の Has Div? 列にはすべてチェックが入っています。配当のある銘柄です。一方で ATAI や LCID の行にはチェックがなく、それでいて割引は −4.0%・−7.8% と大きい。この差が「借株が効いている行」と「配当が効いているだけの行」の分かれ目です。
Market Chameleonはこの切り分けのために「Has Dividend」フィルタを用意しています。ツールチップには「そのオプションの満期までに配当があるかどうか」と説明されています。借株コストだけを見たいなら、ここを No にします。
実際の絞り込み手順
- フィルタ欄の 「Has Dividend」を「No」 にする。満期までに配当をまたぐ行が消え、割引の理由から配当が外れます。
- 「Show Best Only」を「Best % Discount by Symbol」 にする。同じ銘柄で権利行使価格・満期違いの行が何本も並ぶのを、銘柄ごとに割引がいちばん大きい1行だけに整理してくれます。ツールチップにも「すでに適用している他のフィルタを踏まえたうえで、銘柄ごとの最良の1件だけを表示する」とあります。
- 必要なら「Days to Exp」「Market Cap」「Stock Price」で土俵を揃える。
この2つを掛けるだけで、全30件が4件まで整理されました。
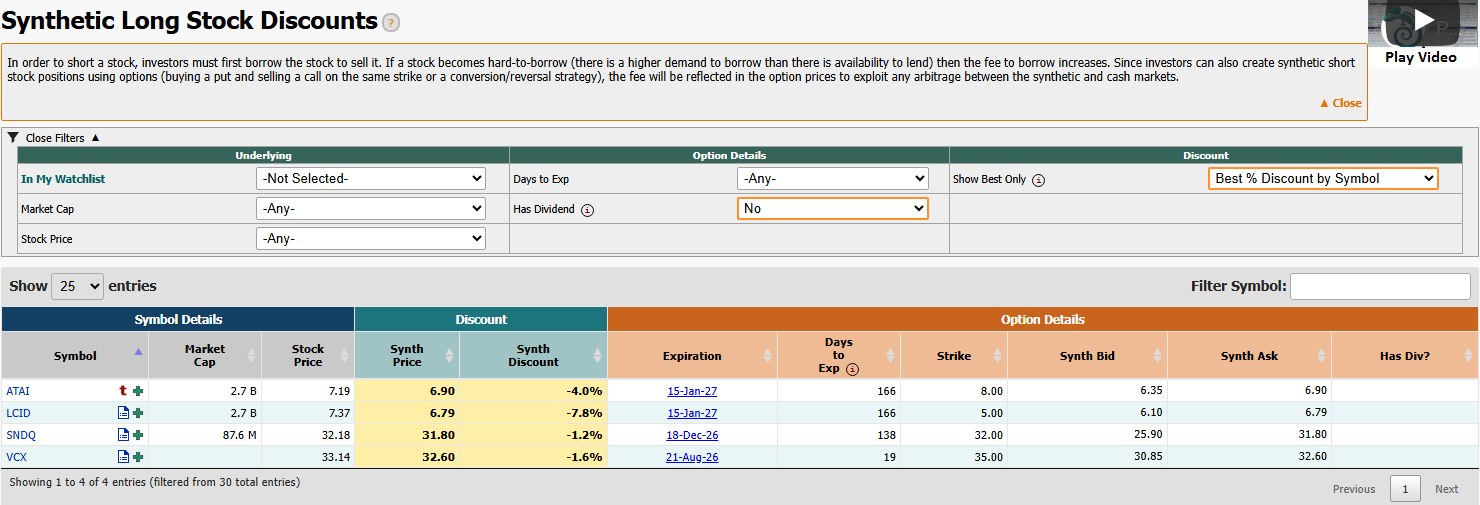
残ったのは次の4銘柄です。
- ATAI(株価 7.19/権利行使価格 8.00/満期 15-Jan-27・残り166日):Synth Price 6.90、割引 −4.0%。
- LCID(株価 7.37/権利行使価格 5.00/満期 15-Jan-27・残り166日):Synth Price 6.79、割引 −7.8%。
- SNDQ(株価 32.18/権利行使価格 32.00/満期 18-Dec-26・残り138日):Synth Price 31.80、割引 −1.2%。
- VCX(株価 33.14/権利行使価格 35.00/満期 21-Aug-26・残り19日):Synth Price 32.60、割引 −1.6%。
割引率は「残り日数」で揃えないと比べられない
並んだ数字をそのまま眺めると LCID の −7.8% が突出して見えます。しかしこれは残り166日ぶんの割引であって、VCX の −1.6% は残り19日ぶんの割引です。期間が違うものを並べても大小の比較になりません。
ざっくり年率に直すと(割引率 × 365 ÷ 残り日数)、順序はまるで入れ替わります。
- VCX:1.6% × 365 ÷ 19 = 年率およそ 31%
- LCID:7.8% × 365 ÷ 166 = 年率およそ 17%
- ATAI:4.0% × 365 ÷ 166 = 年率およそ 9%
- SNDQ:1.2% × 365 ÷ 138 = 年率およそ 3%
いちばん借りにくいと市場が見ているのは、割引率が最小に見えた VCX のほうだった、ということです。この年率換算は当サイトが表示値から単純計算した概算で、画面に表示されているものではありません。それでも、満期までの日数を揃えずに割引率を比べるのは意味がないという点だけは押さえておく価値があります。「Days to Exp」フィルタで残存期間を揃えてから眺めるのが、いちばん手堅い読み方です。
この割引は、ほとんどの場合そのままでは取りに行けない
ここが正直にお伝えしたい部分です。表示されている割引は、売買コストより小さいことが珍しくありません。
Synth Bid と Synth Ask の差は、合成ロングを組んで解消するまでに払う気配の幅そのものです。上の4件で、割引額と気配の幅を並べてみます。
- ATAI:割引 7.19 − 6.90 = 0.29 に対し、Synth Ask 6.90 − Synth Bid 6.35 = 0.55
- LCID:割引 0.58 に対し、6.79 − 6.10 = 0.69
- SNDQ:割引 0.38 に対し、31.80 − 25.90 = 5.90
- VCX:割引 0.54 に対し、32.60 − 30.85 = 1.75
4件すべてで、気配の幅のほうが割引より大きいという結果でした。とりわけ SNDQ は時価総額 87.6 M の小型株で、気配の幅が割引の15倍以上あります。画面の上では「1.2%安く買える」と書かれていても、実際に成立する値段はそこにない、ということです。
この画面は「安く買えるリスト」ではなく「借りにくさの計器」
合成ロングは現物より安く見えても、次のものを引き受けています。
- 配当を受け取れない(Has Div? にチェックのある行の割引は、この分を含みます)。
- 下方向のリスクは現物と同じ。プットの売りがある以上、株価が落ちれば同じだけ損をします。安く買えたことは下落を防ぎません。
- 売ったプットの早期権利行使を受ける可能性があり、意図しないタイミングで現物を引き取ることになり得ます。
- 証拠金が必要で、必要額は証券会社や口座区分によって変わります。
- そもそも借株が困難な銘柄は、需給が偏っていて値動きが荒い銘柄でもあります。割引はその荒さへの対価という側面があります。
この画面の価値は割引を拾うことより、どの銘柄が今どれくらい借りにくいと市場に見られているかを、%という一目で分かる形で教えてくれることにあります。空売りやプット買いを検討している銘柄の需給を確かめる用途のほうが、実用的です。
使う前に知っておくこと
- 表示は15分遅延データです。画面下部にも「Market Data Delayed 15 Minutes」と明示されています。実際の気配は証券会社側で確認してください。
- 掲載される銘柄は日によって入れ替わります。この記事の画面では全30件でしたが、借株の需給が緩めば消え、逼迫すれば増えます。固定のリストではありません。
- 権利行使価格が現在値から離れた行(この記事の ATAI は株価 7.19 に対して 8.00、VCX は 33.14 に対して 35.00)では、ディープ・イン・ザ・マネー側のオプションを扱うことになり、気配が広がりやすくなります。
- 「In My Watchlist」フィルタで自分のウォッチリストの銘柄だけに絞れます。保有・監視している銘柄の借株状況を定点観測したいときに向いています。
よくある質問
Synth Price と Synth Ask はどう違うのですか?
実データで確認した限り、この画面では同じ値が入っています。Synth Price は「合成ロングを買うなら払う値段」を代表値として表示したもので、その中身が Synth Ask(コールのask − プットのbid + 権利行使価格)です。有利な中値ではなく不利な側で計算されているため、表示される割引率は控えめな数字だと考えてください。
Has Div? にチェックがある行は見る価値がないということですか?
そうではありません。配当のある銘柄でも借株が逼迫することはあります。ただし表示された割引には配当ぶんが混ざっているため、そのままでは借りにくさの指標として読めないという話です。借株の要因だけを見たいときは「Has Dividend」を「No」にし、配当銘柄を分析したいときは満期までの予想配当額を別途差し引いて考える必要があります。
割引が大きい銘柄は空売りが多いということですか?
「借りるのが難しいと市場が見ている」ことまでは読み取れますが、空売り残高そのものはこの画面には表示されません。借株の逼迫は、需給の偏りや貸株の供給側の事情でも起こります。空売り残高を確認したい場合は、別のデータで裏を取ってください。
この割引を狙って合成ロングを組むのは有効な戦略ですか?
本記事の実データでは、4件すべてで気配の幅が割引を上回っていました。表示上の割引がそのまま利益になる状況は、少なくともこの日には存在しませんでした。この画面は割引を回収するための道具というより、借株コストを可視化する計器として使うほうが実態に合っています。
まとめ
「Synthetic Long Stock Discounts」は、オプション価格に埋め込まれた借株コストを、現物株に対する割引率という形で取り出して並べる画面です。使いこなす順序は、①「Has Dividend = No」で配当由来の割引を外す、②「Best % Discount by Symbol」で銘柄ごとに1行へ整理する、③残存日数で年率に直して初めて大小を比べる、④気配の幅と割引額を並べて「実際に成立するのか」を確かめる。この4段階です。
とくに④まで進むと、多くの行が「見えているだけの割引」だと分かります。そこで落胆するのではなく、その銘柄は今それだけ借りにくいのだという情報として受け取るのが、この画面のいちばん素直な使い方です。
Market Chameleon を試してみる
合成ロングの割引は日によって顔ぶれが入れ替わります。実際の画面で今日の一覧を眺めながら読むと、仕組みが一気につかめます。
※この記事は投資助言ではなく、根拠ある情報提供として書いています。最終的な投資判断はご自身の責任でお願いします。
あわせて読むと理解が深まる